Saxta Rəqəmləri Riyaziyyat Necə Tutur? Bankların Fərqinə Varmadığı Bir Qanun: Benford Qanunu
Kredit sənədini saxtalaşdıran adam cəmi düzgün çıxara, imzaları və formaları qaydasında göstərə bilər. Amma rəqəmlərin paylanmasında qeyri-təbii izlər qala bilər. Bu, mücərrəd fikir deyil, 1881-ci ildən bilinən, auditorların və maliyyə müstəntiqlərinin real işdə istifadə etdiyi riyazi bir qanunauyğunluqdur: Benford Qanunu.
Qanun Nə Deyir
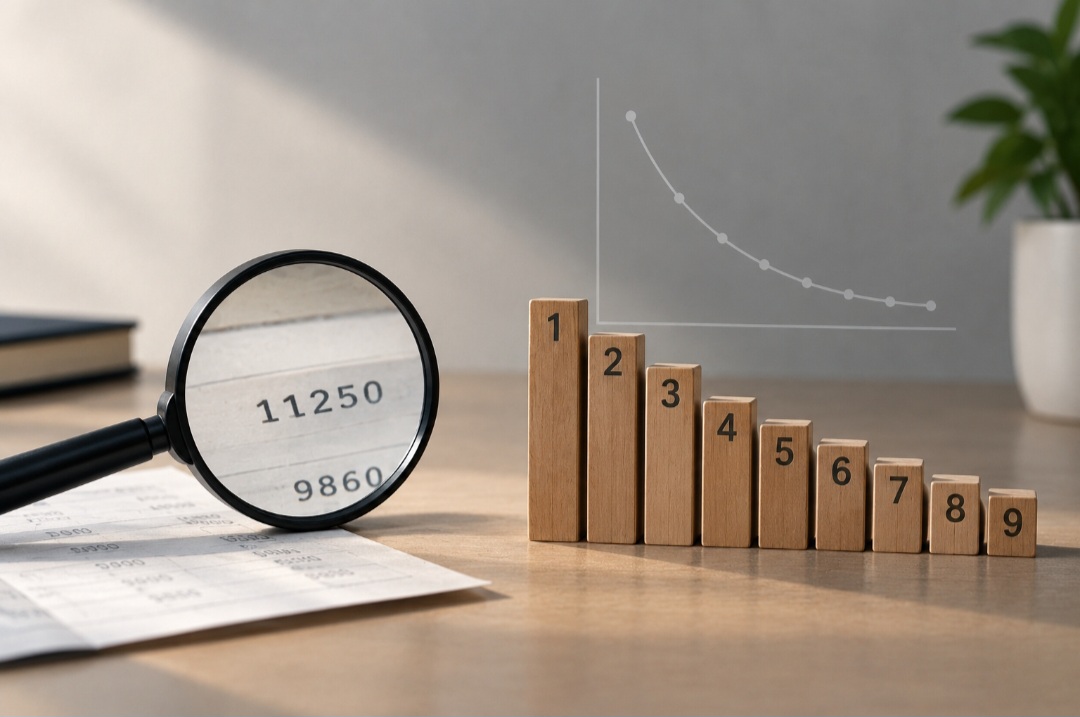
İnsanın intuitiv gözləntisi budur: təbii yaranan böyük verilənlər toplusunda (xərc siyahısı, kredit məbləğləri, əməliyyat həcmləri) ilk rəqəm 1-dən 9-a qədər bərabər ehtimalla bölünməlidir, hər biri təxminən 11 faiz. Reallıqda isə belə deyil. Benford Qanununa görə, ilk rəqəm kiçik olduqca ehtimal yüksəkdir, formula log₁₀(1+1/d):
1 rəqəmi ilə başlayanlar: 30,1 faiz
2 rəqəmi ilə başlayanlar: 17,6 faiz
3 rəqəmi ilə başlayanlar: 12,5 faiz
4 rəqəmi ilə başlayanlar: 9,7 faiz
5 rəqəmi ilə başlayanlar: 7,9 faiz
6 rəqəmi ilə başlayanlar: 6,7 faiz
7 rəqəmi ilə başlayanlar: 5,8 faiz
8 rəqəmi ilə başlayanlar: 5,1 faiz
9 rəqəmi ilə başlayanlar: 4,6 faiz
Yəni 1 rəqəmi ilə başlayan ədədlər, 9 rəqəmi ilə başlayanlardan təxminən 6,5 dəfə çoxdur. Bu qanunauyğunluq çay uzunluqlarından tutmuş şəhər əhalisinə, ulduzların parlaqlığından vergi bəyannamələrinə qədər çoxlu təbii, miqyasdan asılı olmayan (müəyyən vahidə bağlı olmayan) verilənlər toplusunda özünü göstərir.
Niyə Fırıldaqçı Bunu Pozur
Bir insan rəqəm uydurarkən, şüursuz olaraq "təbii" hiss etdirmək üçün rəqəmləri bərabər paylanmış seçir, məsələn 2-dən başlayan, 5-dən başlayan, 7-dən başlayan ədədləri az-çox bərabər tezlikdə işlədir, çünki insan beyni təsadüfiliyi bu cür dərk edir. Amma real, saxtalaşdırılmamış maliyyə məlumatı Benford paylanmasına tabedir. Nəticədə, uydurulmuş və ya manipulyasiya olunmuş rəqəmlər dəsti, Benford Qanunundan nəzərə çarpan dərəcədə kənara çıxır, bu kənarlaşma isə statistik olaraq ölçülə bilir.
Mark Nigrini 1990-cı illərdə Benford Qanununun vergi bəyannamələri və mühasibat məlumatlarında tətbiqini sistemləşdirməyə kömək edib. Bu gün metod audit, daxili nəzarət və maliyyə fırıldaqlarının ilkin aşkarlanmasında istifadə olunan analitik vasitələrdən biridir. Auditorlar bunu təkcə ilk rəqəmə deyil, ilk iki rəqəmə, hətta ikinci rəqəmə də tətbiq edir, nəticədə daha dəqiq (incə) anomaliya aşkarlaması mümkün olur.
Bank Praktikasında Necə İşləyir
Kredit portfeli və ya xərc hesabatı kontekstində, bu metod belə tətbiq olunur: min və ya on minlərlə əməliyyatın (kredit məbləğləri, xərc elanları, kassa mədaxil-məxaric qeydləri) ilk rəqəmlərinin tezlik paylanması çıxarılır və Benford əyrisi ilə müqayisə edilir. Əgər hansısa bir bölmə, filial və ya işçinin əməliyyatlarında bu paylanma gözlənilən əyridən statistik əhəmiyyətli dərəcədə kənara çıxırsa (məsələn 1 rəqəmi ilə başlayanlar gözlənilən 30 faiz əvəzinə 15 faiz çıxırsa, yaxud müəyyən bir rəqəm, məsələn 5, qeyri-adi dərəcədə çox təkrarlanırsa), bu, əlavə yoxlama tələb edən bir siqnaldır.
Klassik nümunə: işçi, daxili təsdiq həddini (məsələn 10 000 manatdan yuxarı əməliyyat əlavə təsdiq tələb edir) bilərəkdən aşmamaq üçün məbləğləri süni şəkildə 9 000-9 999 aralığında "formalaşdırırsa", bu, 9 rəqəmi ilə başlayan ədədlərin qeyri-təbii sıçrayışı kimi görünə bilər (Benford-a görə təbii pay cəmi 4,6 faizdir). Amma bu konkret ssenaridə Benford testi tək başına kifayət deyil, çünki bütün məbləğlər eyni diapazonda cəmləndiyi üçün nəticə əvvəlcədən gözlənilən olur. Bu hal üçün Benford testi, təsdiq həddinin ətrafında məbləğlərin qeyri-adi toplanmasını ayrıca yoxlayan hədd təhlili (threshold analysis) ilə birlikdə istifadə edilməlidir.
Kiçik bir illüstrasiya, altı əməliyyat və onların ilk rəqəmi: 1 250 manat → 1, 2 800 manat → 2, 1 900 manat → 1, 7 400 manat → 7, 9 600 manat → 9, 1 150 manat → 1. Bu cədvəl real Benford testini əvəz etmir, sadəcə məntiqi göstərir, praktik tətbiqdə minlərlə əməliyyatın ilk rəqəm paylanması gözlənilən əyri ilə müqayisə olunur, uyğunluq isə statistik testlərlə (məsələn Orta Mütləq Kənarlaşma, MAD) ölçülür.
Qeyd etmək lazımdır ki, Benford Qanunu əsasən müxtəlif miqyaslarda sərbəst dəyişən, geniş diapazonlu məlumatlarda etibarlı nəticə verir. Əvvəlcədən müəyyən edilmiş minimum/maksimum limitləri olan və ya dar diapazonda cəmlənmiş məbləğlər bu şərtə tam uyğun gəlməyə bilər.
Nə Deyə Bilərik, Nəyi Sübut Edə Bilmərik
Deyə bilərik: Benford Qanunu riyazi olaraq sübut olunmuş, geniş sinif təbii maliyyə verilənlərinə tətbiq olunan bir paylanmadır, auditor və məhkəmə mühasibləri bunu onilliklərdir fırıldaq aşkarlanmasının ilkin skrininq aləti kimi istifadə edir.
Sübut edə bilmərik: Benford testindən kənarlaşmanın özbaşına fırıldaq sübutu olduğunu. Akademik ədəbiyyat da bunu aydın vurğulayır, kənarlaşma yalnız əlavə araşdırma tələb edən bir siqnaldır, nəticə deyil. Bəzi təbii, saxtakarlıqdan tamamilə azad verilənlər toplusu da (məsələn süni minimum/maksimum həddləri olan, yaxud dar diapazonda cəmlənmiş rəqəmlər) Benford-a tam uyğun gəlməyə bilər, bu da yalançı siqnal yarada bilər.
Mənbələr
• Nigrini, M. J., "Benford's Law: Applications for Forensic Accounting, Auditing, and Fraud Detection" (Wiley, 2012)
• Kumar, K., Bhattacharya, S., "Detecting the dubious digits: Benford's law in forensic accounting", Significance (2007)
• Pacini, C., "The effective use of Benford's law to assist in detecting fraud in accounting data", Journal of Forensic Accounting
• ResearchGate, "The Application of Benford's Law in Fraud Detection: A Systematic Methodology"
• Müəllif hesablamaları: Benford paylanmasının dəqiq faizləri (log₁₀(1+1/d) formuluna əsasən)
Şərhlər (0)
Hələ şərh yoxdur. İlk şərhi siz yazın!
Şərh yazmaq üçün daxil olun