Bank Yüksək Marja Üçün Uzun Müddətə Gedir, Bəs Faiz Dəyişəndə Niyə İki Cəbhədən Zərbə Alır?
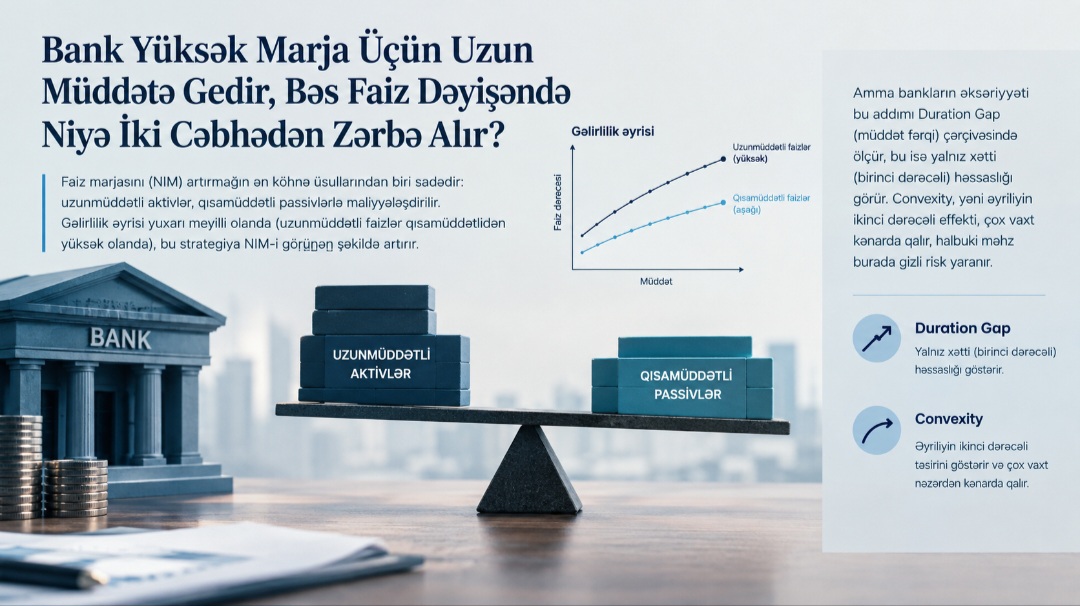
Faiz marjasını (NIM) artırmağın ən köhnə üsullarından biri sadədir: uzunmüddətli aktivlər, qısamüddətli passivlərlə maliyyələşdirilir. Gəlirlilik əyrisi yuxarı meyilli olanda (uzunmüddətli faizlər qısamüddətlidən yüksək olanda), bu strategiya NIM-i görünən şəkildə artırır. Amma bankların əksəriyyəti bu addımı Duration Gap (müddət fərqi) çərçivəsində ölçür, bu isə yalnız xətti (birinci dərəcəli) həssaslığı görür. Convexity, yəni əyriliyin ikinci dərəcəli effekti, çox vaxt kənarda qalır, halbuki məhz burada gizli risk yaranır.
Duration Nəyi Ölçür, Nəyi Ölçmür
Duration, faiz dərəcəsi kiçik dəyişəndə aktivin qiymətinin necə dəyişəcəyini təxmini xətti şəkildə göstərir. Bank uzunmüddətli kreditə keçəndə, onun duration göstəricisi yüksəlir, bu da o deməkdir ki, faiz dərəcələri dəyişəndə bu aktivin dəyəri daha çox tərpənəcək. İndiyə qədər bu, standart Duration Gap analizinin əhatə etdiyi məsələdir, əksər bank bunu izləyir.
Amma duration xətti bir yaxınlaşmadır, real qiymət-gəlirlilik əlaqəsi əyridir. Bu əyriliyin dərəcəsinə convexity deyilir. Sadə, opsiyasız istiqraz üçün convexity adətən müsbətdir və investisiyaçının xeyrinədir, çünki faiz düşəndə qiymət artımı, duration təxmin etdiyindən çox olur, faiz qalxanda isə itki, duration təxmin etdiyindən az olur. Amma bank balansındakı "uzunmüddətli aktivlər" nadir hallarda sadə, opsiyasız istiqrazdır.
Problem Harada Gizlənir
Bankın NIM-i artırmaq üçün seçdiyi uzunmüddətli aktivlərin böyük hissəsi, sabit faizli ipoteka krediti, əvvəlcədən ödənilə bilən (prepayment) kreditlər, yaxud çağırıla bilən (callable) istiqrazlar kimi daxilində gizli opsion daşıyan alətlərdir. Bu alətlər adətən mənfi convexity nümayiş etdirir, bu da tam əks nəticə deməkdir.
Faiz dərəcələri düşəndə, borcalanlar krediti yenidən maliyyələşdirir və ya vaxtından əvvəl ödəyir. Bank bu zaman gözlədiyi uzunmüddətli gəlir axınını itirir, aktivin qiymət artımı, sadə istiqrazda olduğu kimi tam gerçəkləşmir, çünki pul vaxtından əvvəl geri qayıdır və bank bunu daha aşağı faizlə yenidən yerləşdirmək məcburiyyətində qalır. Faiz dərəcələri qalxanda isə əks proses baş verir: borcalanlar krediti erkən ödəməyi dayandırır, aktivin faktiki müddəti gözlənildiyindən uzanır (extension risk), məhz bankın buna ən az ehtiyacı olduğu anda.
Yəni bank iki tərəfdən də zərbə alır: faiz düşəndə potensial qazanc məhdudlaşır, faiz qalxanda isə itki, sadə duration modelinin göstərdiyindən daha böyük olur. Bu asimmetriya, yalnız Duration Gap-a baxan risk hesabatında görünmür, çünki duration xətti yaxınlaşma, bu əyriliyi tuta bilmir.
Nəticələr Böhran Anında Üzə Çıxır
Sakit dövrlərdə, faiz dərəcələri dar diapazonda hərəkət edəndə, convexity fərqi kiçikdir və NIM artımı əsas diqqət mərkəzindədir. Amma faiz dərəcələri kəskin dəyişəndə (böyük parallel və ya qeyri-parallel şok), sadə duration əsaslı EVE (Economic Value of Equity) hesablaması real itkini əhəmiyyətli dərəcədə az göstərə bilər, çünki xətti model əyriliyi nəzərə almır. Bank stress test nəticələrinə arxayın ola bilər, halbuki modelin özü konservativ deyil.
Nəticə və Həll Yolu
Həllin əsası, risk ölçmə metodologiyasının duration-dan kənara çıxmasıdır. Yalnız Duration Gap-a baxmaq kifayət deyil, hər aktiv sinfi üçün tam yenidən qiymətləndirmə (full repricing) və ya convexity düzəlişi ilə EVE sensitivliyi hesablanmalıdır, xüsusilə opsion daşıyan aktivlər (ipoteka, prepayment hüquqlu kreditlər) üçün. Bundan başqa, bu aktivlərin qiymətləndirilməsində (pricing) mənfi convexity-nin dəyəri əvvəlcədən nəzərə alınmalı, sadəcə cari faiz fərqinə əsaslanan NIM artımı kifayət hesab edilməməlidir.
Praktik nəticə budur: NIM-in yüksəlməsi tək başına yaxşı xəbər deyil, bu artımın hansı aktiv strukturundan gəldiyini, həmin strukturun opsion xüsusiyyətlərini və convexity profilini bilmədən, bankın həqiqətən nə qədər risk qəbul etdiyini söyləmək mümkün deyil.
Şərhlər (0)
Hələ şərh yoxdur. İlk şərhi siz yazın!
Şərh yazmaq üçün daxil olun