100 Milyon Manat Kredit Portfeli Hər Bank Üçün Eyni Riskdədirmi?
Kredit portfelinin ölçüsü, hesabatda ən çox baxılan rəqəmdir: cəmi kredit qalığı, orta faiz, NPL payı. Amma eyni 100 milyon manat, tamamilə fərqli risk profili daşıya bilər, sadəcə həmin məbləğin neçə borcalan arasında bölündüyündən asılı olaraq. Bazel çərçivəsinin kapital tələbini hesablayan standart modellər (ASRF, Asymptotic Single Risk Factor) bir fərziyyəyə əsaslanır: portfel "sonsuz dərəcədə xırda dənəlidir" (infinitely granular), yəni heç bir tək borcalan portfelin taleyini həll etmir. Real portfellərdə bu fərziyyə tez-tez pozulur, və məhz bu boşluğu ölçən alət Herfindahl-Hirschman İndeksidir (HHI).
HHI Nəyi Ölçür
HHI, hər borcalanın portfeldəki payının kvadratlarının cəmidir. Formula sadədir: hər borcalanın kredit qalığını ümumi portfelə bölürsən (pay), bu payı kvadrata qaldırırsan, hamısını toplayırsan. HHI aşağı düşdükcə portfel daha diversifikasiya olunmuş, 1-ə yaxınlaşdıqca isə daha konsentrasiya olunmuş olur. Konkret minimum dəyər borcalanların sayından asılıdır (məsələn 1000 bərabər borcalan üçün nəzəri minimum 0,001-dir, borcalan sayı artdıqca bu minimum sıfıra yaxınlaşır).
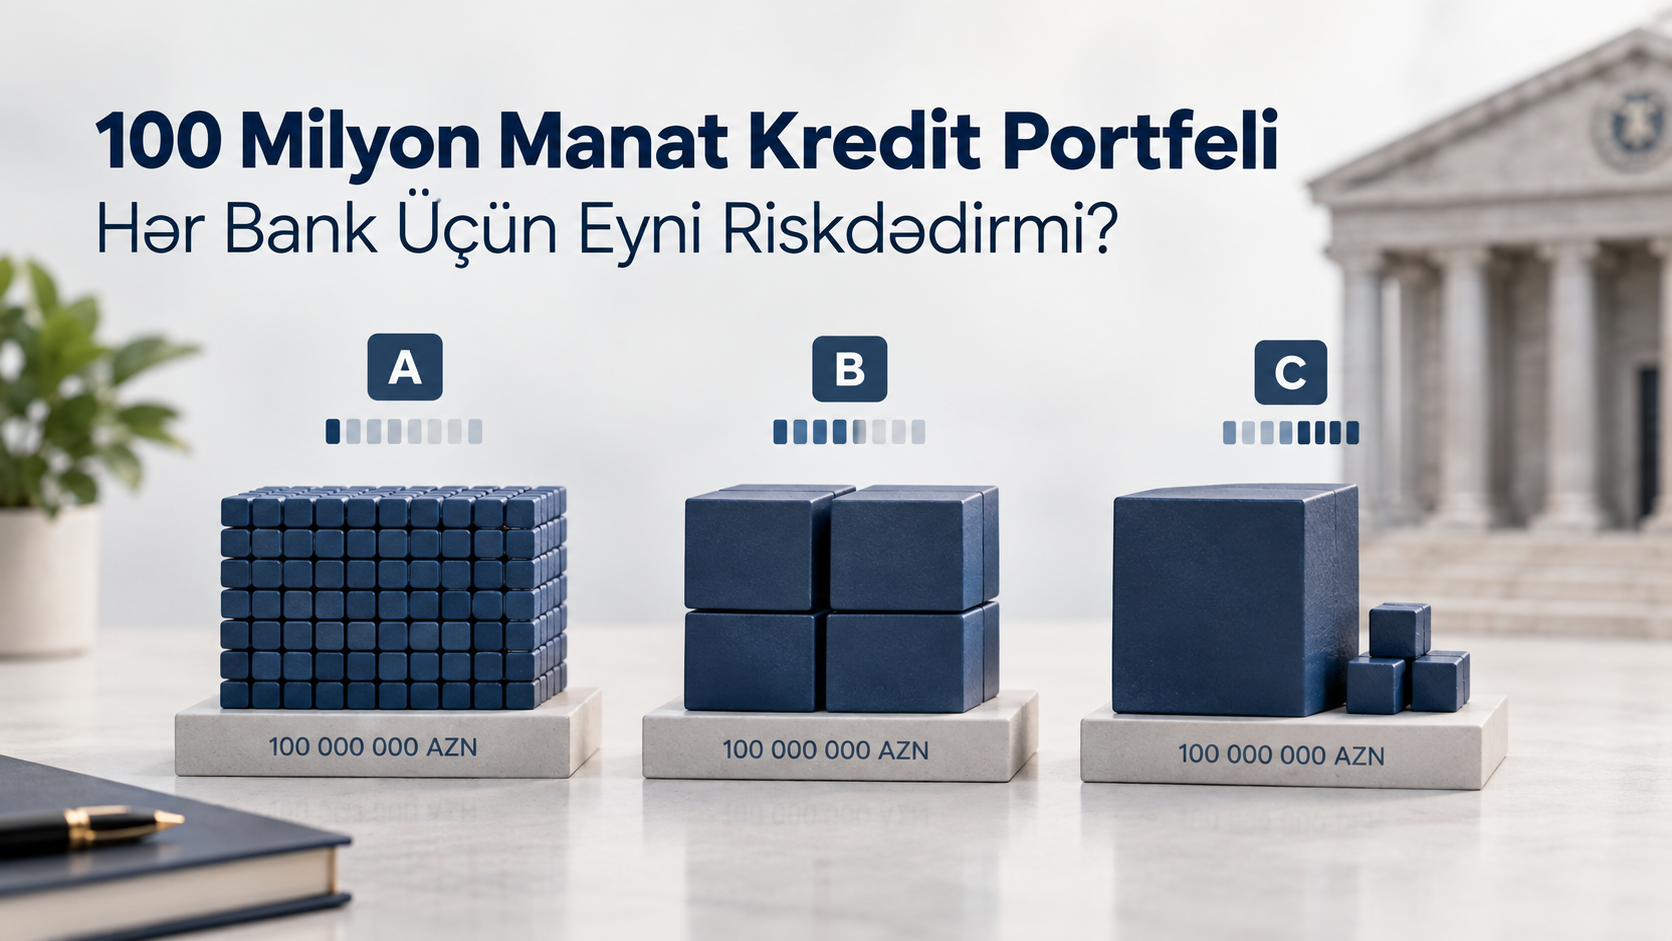
Üç fərqli 100 milyon manatlıq portfeli müqayisə edək (bərabər bölgü fərziyyəsi ilə, sadəcə illüstrasiya üçün):
• A Bankı: 1000 borcalan, hər biri 100 000 manat. HHI = 0,001
• B Bankı: 20 borcalan, hər biri 5 milyon manat. HHI = 0,05, A Bankından 50 dəfə yüksək
• C Bankı: 1 borcalan 25 milyon manat (portfelin 25 faizi), qalan 75 milyon manat 500 borcalan arasında bölünür. HHI = 0,064
Üç bankın da balansında "100 milyon manat kredit portfeli" sətri eyni görünür. Amma bir borcalanın defoltu bu portfellərin hər birinə eyni təsir etmir: B və C banklarında tək bir borcalanın defoltu, portfelin çox kiçik bir hissəsini deyil, əhəmiyyətli bir payını riskə atır.
Bir incəliyi qeyd etmək lazımdır: HHI konsentrasiyanın ölçüsüdür, təkbaşına kredit riskinin ölçüsü deyil. HHI-si eyni (məsələn 0,05) olan iki portfel fərqli risk daşıya bilər, biri 20 dövlətə bağlı, aşağı defolt ehtimallı şirkətdən, digəri isə 20 yüksək riskli tikinti şirkətindən ibarətdirsə. Tam mənzərə üçün HHI, defolt ehtimalı (PD) və itki dərəcəsi (LGD) ilə birgə oxunmalıdır.
Niyə Standart Kapital Tələbi Bunu Tam Tutmur
Bazel II/III-ün Pillar 1 kapital tələbi, kredit riskini hər bir mövqeni ayrıca qiymətləndirərək hesablayır, ASRF modelinin fərziyyəsinə görə portfel kifayət qədər çox sayda, kiçik, bir-birindən asılı olmayan borcalandan ibarətdir. Bu fərziyyə altında, tək bir borcalanın ölçüsü əhəmiyyətsizləşir, çünki heç biri portfelin ümumi itkisini tək başına təyin etmir.
Real bank portfelləri isə nadir halda bu şərtə tam uyğun gəlir. Ona görə Bazel çərçivəsi konsentrasiya riskini Pillar 2-yə həvalə edib: bank özü (ICAAP prosesində) və tənzimləyici, ad üzrə konsentrasiyanı (name concentration, az sayda böyük borcalana həddindən artıq məruz qalma) və sektor üzrə konsentrasiyanı (sectoral concentration, bir sahəyə həddindən artıq yönəlmə) ayrıca qiymətləndirməlidir. Bunun üçün istifadə olunan modelləşdirmə yanaşmalarından biri granularity adjustment-dir, bu, konsentrasiyanın kapitala təsirini ölçmək üçün akademik və nəzarətçi praktikasında işlənən üsuldur, hər bankda avtomatik tətbiq olunan vahid bir əlavə deyil, bankdan-banka fərqli metodologiya ilə hesablana bilər. Sadə desək: Pillar 1 əsasən fərdi kredit riskinin prudensial kapital tələbini formalaşdırır, konsentrasiya təhlili isə portfelin riskinin az sayda borcalan, qrup və ya sektor üzərində nə qədər toplandığını ayrıca qiymətləndirir.
Ad Konsentrasiyası ilə Sektor Konsentrasiyası Fərqli Şeylərdir
HHI iki müstəvidə ayrıca hesablana bilər, və ikisi fərqli sualı cavablandırır. Ad konsentrasiyası (yuxarıdakı nümunə) tək borcalanların ölçüsünə baxır. Sektor konsentrasiyası isə borcalan sayından asılı olmayaraq, onların hansı iqtisadi sahədə fəaliyyət göstərdiyinə baxır: 1000 borcalanı olan, HHI-si ad üzrə çox aşağı olan bir bank, əgər bu 1000 borcalanın hamısı tikinti sektorundadırsa, sektor üzrə HHI-si yüksək olacaq. Bu iki bank eyni "yaxşı diversifikasiya olunmuş" görünə bilər, amma tikinti sektoruna bir şok (məsələn əmlak bazarının soyuması) hər ikisinə fərqli təsir edəcək.
Nə Deyə Bilərik, Nəyi Sübut Edə Bilmərik
Deyə bilərik: eyni nominal ölçüdəki kredit portfeli, borcalan sayından və bölgüsündən asılı olaraq çox fərqli HHI göstərə bilər, standart Pillar 1 kapital tələbi bu fərqi tam əks etdirmir, Bazel çərçivəsi bunun üçün ayrıca Pillar 2 qiymətləndirməsi tələb edir.
Sübut edə bilmərik: konkret bir bankın real portfelinin HHI göstəricisinin nə olduğunu, bu, hər bankın öz daxili məlumatıdır və açıq mənbələrdə dərc olunmur. Yuxarıdakı üç nümunə də illüstrativ ssenaridir, real dünya portfelləri bu qədər təmiz bölünmür.
Mənbələr
• BIS (Bank for International Settlements), "Concentration indicators" məqaləsi, HHI və granularity adjustment
• IMF Working Paper WP/16/158, "Measuring Concentration Risk: A Partial Portfolio Approach"
• ScienceDirect, "Sector concentration risk: A model for estimating capital requirements"
• Wikipedia, "Concentration risk" məqaləsi
• Müəllif hesablamaları: üç illüstrativ portfel ssenarisi üzrə HHI
Şərhlər (0)
Hələ şərh yoxdur. İlk şərhi siz yazın!
Şərh yazmaq üçün daxil olun