Nə Qədər Risk Almaq Optimaldır? Kelly Kriteriyası və Kapital Bölgüsü
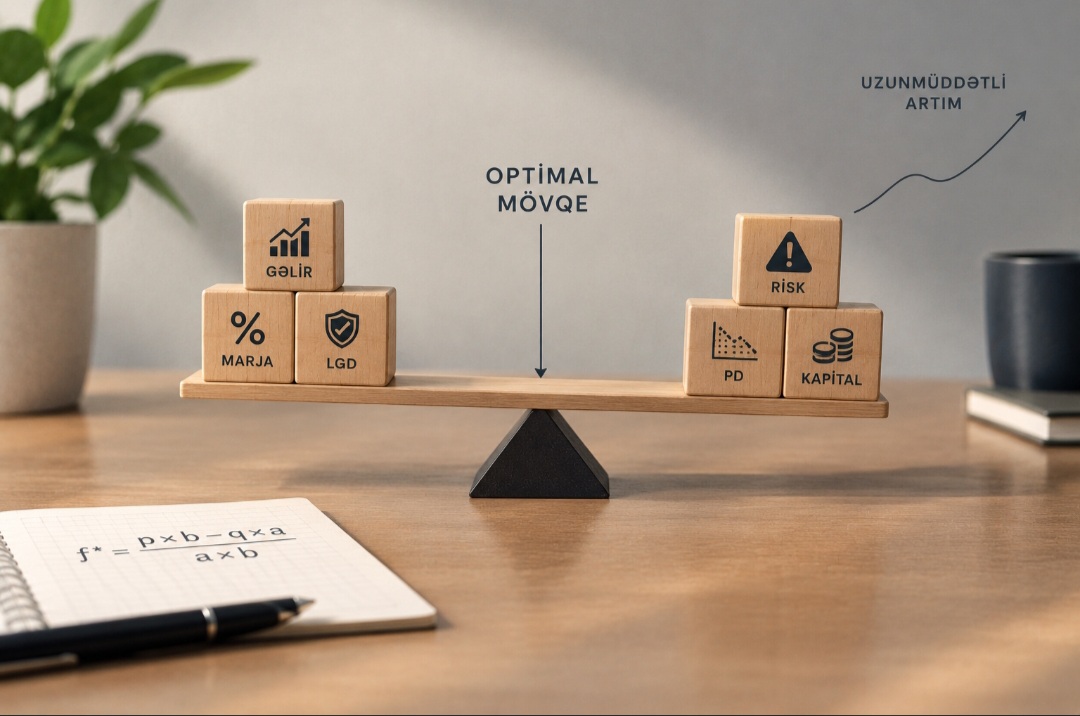
Bankda risk limitləri əksər hallarda təcrübə, tənzimləyici tələblər və rəhbərliyin risk iştahı əsasında müəyyən edilir: bir borcalana kapitalın müəyyən faizi, bir sektora portfelin müəyyən payı, bir məhsula müəyyən məbləğ. Bu rəqəmlər adətən yuvarlaq olur, çünki onlar hesablamanın deyil, razılaşmanın nəticəsidir. Halbuki riyaziyyatda bu suala 1956-cı ildən bəri dəqiq cavab mövcuddur: gözlənilən gəliri müsbət, lakin itki ehtimalı olan əməliyyata kapitalın hansı hissəsi yönəldilməlidir ki, uzunmüddətli artım maksimum olsun? Bu cavab Kelly kriteriyası adlanır və o, limitlərin "nə qədər çox" olduğunu yoxlamaq üçün gözlənilməz dərəcədə faydalı bir ölçü verir.
Kriteriya Nə Deyir
Con Kelly 1956-cı ildə Bell Laboratoriyasında çalışarkən, rabitə kanalında məlumat ötürmə sürəti ilə təkrarlanan mərclərdə kapitalın artımı arasında riyazi əlaqə qurub. Onun əsas fikri budur: əgər gəlir yenidən işə qoyulursa, kapital toplanaraq deyil, vurularaq artır. Bu səbəbdən uzunmüddətli nəticəni əsasən hesabi orta deyil, həndəsi orta, yəni kapitalın loqarifminin gözlənilən dəyəri müəyyən edir.
Hesabi ortanı maksimuma çatdıran oyunçu hər dəfə bütün kapitalını risklə qoymalı olar və ilk itkidə müflisləşər. İtki ehtimalından qaçan oyunçu isə heç nə qoymur və artım əldə etmir. Kelly bu iki ifrat arasında optimal nöqtəni tapır. Kapitalın f hissəsinin risklə qoyulduğu, p ehtimalla qoyulanın b qatı qədər qazanc, q = 1 - p ehtimalla isə qoyulanın a hissəsi qədər itki əldə edildiyi əməliyyat üçün dövr üzrə artım sürəti belə ifadə olunur:
g(f) = p × ln(1 + f × b) + q × ln(1 - f × a)
Bu funksiyanı maksimuma çatdıran pay Kelly payıdır:
f* = (p × b - q × a) / (a × b)
Surət əməliyyatın gözlənilən xalis gəliridir, məxrəc isə qazanc və itki ölçülərinin hasilidir. Klassik halda, yəni itki zamanı qoyulanın tamı itirildikdə (a = 1), formula tanınan f* = p - q / b şəklinə düşür. Gözlənilən gəlir sıfır və ya mənfidirsə, f* sıfıra bərabərdir, yəni əməliyyata heç bir kapital yönəldilməməlidir.
Kredit Əməliyyatına Tətbiq
Kredit mahiyyətcə asimmetrik bir mərcdir: borcalan ödədikdə bank kiçik, lakin ehtimalı yüksək qazanc əldə edir, defolt baş verdikdə isə ehtimalı aşağı, lakin böyük itki yaşayır. Bu quruluş Kelly formulasına birbaşa uyğun gəlir. Qazanc ölçüsü kimi fəaliyyət və maliyyələşdirmə xərcləri çıxıldıqdan sonra qalan xalis marja (m), itki ölçüsü kimi defolt zamanı itki (LGD), itki ehtimalı kimi isə defolt ehtimalı (PD) götürülür:
f* = ((1 - PD) × m - PD × LGD) / (m × LGD)
Burada f* bir borcalana və ya bir-birindən asılı olmayan homogen kredit qrupuna açılan risk mövqeyinin kapitala nisbətidir. Bu şərh ona görə mümkündür ki, m maliyyələşdirmə xərci çıxıldıqdan sonrakı xalis marjadır: kreditin böyük hissəsi depozitlər hesabına maliyyələşsə də, həm marja, həm də defolt itkisi son nəticədə kapitalın üzərinə düşür. Riyazi baxımdan f* 100 faizdən böyük də ola bilər. Lakin bu, modelin borc vəsaiti hesabına açılan mövqeni nəzəri olaraq optimal saydığını göstərir, bankın bu həcmdə riski bir borcalanda cəmləşdirə biləcəyini deyil. Model sadələşdirilmişdir: risk mövqeyinin həcmi (EAD), tənzimləyici kapital tələbləri və portfeldaxili korrelyasiya ayrıca nəzərə alınmalıdır. Sadələşdirmə məqsədilə PD, LGD və marjanın eyni zaman üfüqünə (bir il) aid olduğu, defolt ilində marjanın itirildiyi və kreditin bir dövr ərzində tam ödənildiyi qəbul edilir.
Rəqəmli Nümunə və Həssaslıq
Xalis marjası 4 faiz, LGD-si 60 faiz olan korporativ kredit seqmentinə baxırıq. Əgər PD 5 faizdirsə, gözlənilən xalis gəlir 0,95 × 4% - 0,05 × 60% = 0,8 faiz, Kelly payı isə 0,008 / (0,04 × 0,60) = 33,3 faiz olur. Başqa sözlə, bu şərtlər daxilində riyazi optimal mövqe kapitalın təxminən üçdə biridir. Lakin bu nəticə PD-nin dəqiq bilinməsinə əsaslanır. PD qiymətləndirməsində cəmi bir faiz bəndlik fərq mənzərəni kökündən dəyişir:
PD 5 faiz olduqda: gözlənilən xalis gəlir +0,80 faiz, Kelly payı 33,3 faiz
PD 6 faiz olduqda: gözlənilən xalis gəlir +0,16 faiz, Kelly payı 6,7 faiz
PD 7 faiz olduqda: gözlənilən xalis gəlir -0,48 faiz, Kelly payı 0 faiz (kredit verilməməlidir)
PD 5 faizdən 6 faizə qalxdıqda optimal mövqe beş dəfə azalır, 7 faizdə isə eyni marja ilə kredit vermək riyazi baxımdan kapitalı məhv edən əməliyyata çevrilir. Səbəb formulun quruluşundadır: marja itkiyə nisbətən kiçik olduğu üçün gözlənilən gəlir iki böyük ədədin fərqi kimi yaranır və hər iki tərəfdəki kiçik xəta nəticəyə çoxqat təsir edir. Bank kreditləşməsinin əsas riski məhz buradadır: model riski limitin özündən daha böyük təsirə malik ola bilər.
Yarım Kelly və Artıq Risk
Praktikada peşəkar investorlar tam Kelly payını deyil, onun yarısını və ya daha kiçik hissəsini istifadə edir. Bunun səbəbi artım funksiyasının asimmetrik formasıdır. Yuxarıdakı nümunədə (PD = 5%) müxtəlif mövqe ölçüləri üçün dövr üzrə gözlənilən loqarifmik artım belədir:
Yarım Kelly: kapitala nisbət 16,7 faiz, dövr üzrə artım 0,104 faiz, tam Kelly artımına nisbət 73 faiz
Tam Kelly: kapitala nisbət 33,3 faiz, dövr üzrə artım 0,143 faiz, tam Kelly artımına nisbət 100 faiz
İkiqat Kelly: kapitala nisbət 66,7 faiz, dövr üzrə artım -0,054 faiz, tam Kelly artımına nisbət mənfi
Yarım Kelly riskin yarısı ilə maksimal artımın təxminən dörddə üçünü təmin edir. İkiqat Kelly isə bu nümunədə gözlənilən gəlirin müsbət olmasına baxmayaraq uzunmüddətli dövrdə kapitalı azaldır. Ümumi qayda bir qədər fərqlidir: kiçik üstünlüklü əməliyyatlarda Kelly payının təxminən iki qatında uzunmüddətli artım sıfıra yaxınlaşır, bu həddən sonra isə mənfiyə keçir. Kredit kimi itkisi qazancdan çox böyük olan asimmetrik əməliyyatlarda bu sərhəd daha tez aşılır və nümunəmizdəki mənfi nəticə də bununla bağlıdır. Hər iki halda nəticə eynidir: optimal nöqtədən aşağı mövqe artımı bir qədər yavaşladır, yuxarı mövqe isə onu tamamilə məhv edə bilər. PD və LGD qiymətləndirmələrinin xətalı olduğu şəraitdə aşağı tərəfə səhv etmək daha ucuz başa gəlir.
Bazel Komitəsinin iri risk mövqeləri çərçivəsi bir borcalana və ya əlaqəli qrupa açılan mövqeni I dərəcəli kapitalın 25 faizi ilə məhdudlaşdırır. Hər iki göstərici risk mövqeyinin kapitala nisbəti ilə ifadə olunsa da, onların məntiqi fərqlidir. Bazel həddi borcalanın kredit keyfiyyətindən asılı olmayan prudensial konsentrasiya tavanıdır. Kelly payı isə konkret PD, LGD və marja əsasında uzunmüddətli artımı maksimuma çatdıran nöqtədir. Nümunəmizdə tam Kelly payı (33,3%) bu həddən yuxarı, yarım Kelly (16,7%) isə aşağıdır. PD 6 faiz olduqda isə Kelly payı (6,7%) Bazel həddindən xeyli aşağı düşür. Bu, sabit konsentrasiya limitinin borcalanın riskindən asılı olaraq həm çox sərt, həm də çox liberal ola biləcəyini göstərir.
Portfel Səviyyəsində Kapital Bölgüsü
Biznes xətləri arasında kapital bölgüsü üçün kriteriyanın fasiləsiz versiyası istifadə olunur. Gəlirin həndəsi Broun hərəkəti ilə modelləşdirildiyi, portfelin daim yenidən balanslaşdırıldığı və loqarifmik faydalılıq funksiyasının qəbul edildiyi halda optimal pay gözlənilən artıq gəlirin dispersiyaya nisbətinə bərabərdir (μ - r, risksiz faizdən artıq gəlir; σ, gəlirin standart kənarlaşması):
f* = (μ - r) / σ²
Bu ifadə Robert Mertonun 1969-cu ildə loqarifmik faydalılıq funksiyası üçün əldə etdiyi optimal portfel nəticəsi ilə eynidir. RAROC və Kelly fərqli suallara cavab verir. RAROC xəttin riskə uyğun gəlirliliyini qiymətləndirir, Kelly isə model daxilində kapitalın uzunmüddətli artımını maksimuma çatdıran bölgünü axtarır. Fərq riskin cəzalandırılmasında da görünür: RAROC gəliri iqtisadi kapitala xətti nisbətdə müqayisə edir, Kelly yanaşması isə qeyri-müəyyənliyi kvadratik cəzalandırır. Nəticədə gəlirliliyi aşağı, lakin sabit olan xətt gəlirliliyi yüksək, lakin dəyişkən olan xətdən daha çox kapital almalı olur. Məsələn, artıq gəliri 3 faiz, volatilliyi 15 faiz olan KOS kreditləşməsi üçün nisbi pay 0,03 / 0,0225 ≈ 1,33 təşkil edir. Artıq gəliri 2 faiz, volatilliyi 8 faiz olan ipoteka portfeli üçün isə bu göstərici 0,02 / 0,0064 ≈ 3,13-dür. Yəni daha aşağı gəlirli seqment 2,3 dəfə çox kapital almalıdır.
Bir neçə xətt eyni zamanda nəzərə alındıqda formula matris şəklini alır, f* = Σ⁻¹(μ - r), burada Σ xətlər arasındakı kovariasiya matrisidir. Bu, korrelyasiyanın əhəmiyyətini göstərir: böhran dövrlərində seqmentlər arasındakı korrelyasiya artır və normal dövrdə hesablanmış optimal paylar həddən artıq riskli mövqeyə çevrilir.
Nə Deyə Bilərik, Nəyi Sübut Edə Bilmərik
Deyə bilərik: Kelly kriteriyası riyazi cəhətdən sübut olunmuş nəticədir. Leo Breiman 1961-ci ildə göstərib ki, təkrarlanan əməliyyatlarda bu strategiya uzunmüddətli artım sürətini maksimuma çatdırır və müəyyən kapital hədəfinə çatma müddətini minimuma endirir. Bank praktikası üçün ən dəyərli nəticə isə yəqin ki, yuxarı sərhədin mövcudluğudur: Kelly payının təxminən iki qatından böyük mövqe müsbət gözlənilən gəlir şəraitində belə uzunmüddətli artımı sıfıra endirir və ya mənfiyə çevirir. Bu səbəbdən kriteriya mövcud limitlərin əsaslandırılması üçün faydalı yoxlama alətidir: risk parametrləri düzgün qiymətləndirildiyi halda limitin Kelly payını üstələməsi gözlənilən gəlirin tələb olunan riski ödəmədiyi barədə siqnaldır.
Sübut edə bilmərik: Kelly payının banka birbaşa limit kimi tətbiq olunmalı olduğunu. Formula PD və LGD-nin dəqiq bilindiyini, əməliyyatların bir-birindən asılı olmadığını və müflisləşmənin sadəcə artımın dayanması olduğunu fərz edir. Bank üçün bu fərziyyələrin heç biri tam doğru deyil: risk parametrləri təxmin xətası ilə qiymətləndirilir, kredit defoltları böhran dövründə eyni vaxtda baş verir, bank kapitalı isə təkcə səhmdarların deyil, həm də əmanətçilərin müdafiə xəttidir. Pol Samuelson da 1979-cu ildə loqarifmik meyarın hər investor üçün optimal olmadığını, riskdən qaçan subyektin daha kiçik pay seçməli olduğunu əsaslandırıb. Bu səbəbdən Kelly payını nə hədəf, nə də universal limit kimi deyil, mövcud limitlərin model daxilində sınaqdan keçirilməsi üçün analitik istinad nöqtəsi kimi qəbul etmək daha düzgün yanaşmadır.
Mənbələr
• Kelly, J. L., "A New Interpretation of Information Rate", Bell System Technical Journal, 35(4), 1956
• Breiman, L., "Optimal Gambling Systems for Favorable Games", Fourth Berkeley Symposium on Mathematical Statistics and Probability, 1961
• Merton, R. C., "Lifetime Portfolio Selection under Uncertainty: The Continuous-Time Case", Review of Economics and Statistics, 1969
• Samuelson, P. A., "Why We Should Not Make Mean Log of Wealth Big Though Years to Act Are Long", Journal of Banking and Finance, 1979
• Thorp, E. O., "The Kelly Criterion in Blackjack, Sports Betting, and the Stock Market", Handbook of Asset and Liability Management, 2006
• MacLean, L. C., Thorp, E. O., Ziemba, W. T. (red.), "The Kelly Capital Growth Investment Criterion: Theory and Practice", World Scientific, 2011
• Basel Committee on Banking Supervision, "Supervisory Framework for Measuring and Controlling Large Exposures", 2014
• Müəllif hesablamaları: Kelly payları və loqarifmik artım sürətləri mətndəki formullar əsasında hesablanıb8o
Şərhlər (0)
Hələ şərh yoxdur. İlk şərhi siz yazın!
Şərh yazmaq üçün daxil olun