
Kartdan Karta Köçürməyə Limit Qoyuldu, İndi də İkinci Kart Qadağan Edilir, Bəs Bu İki Addım Nəyi Hədəfləyir?
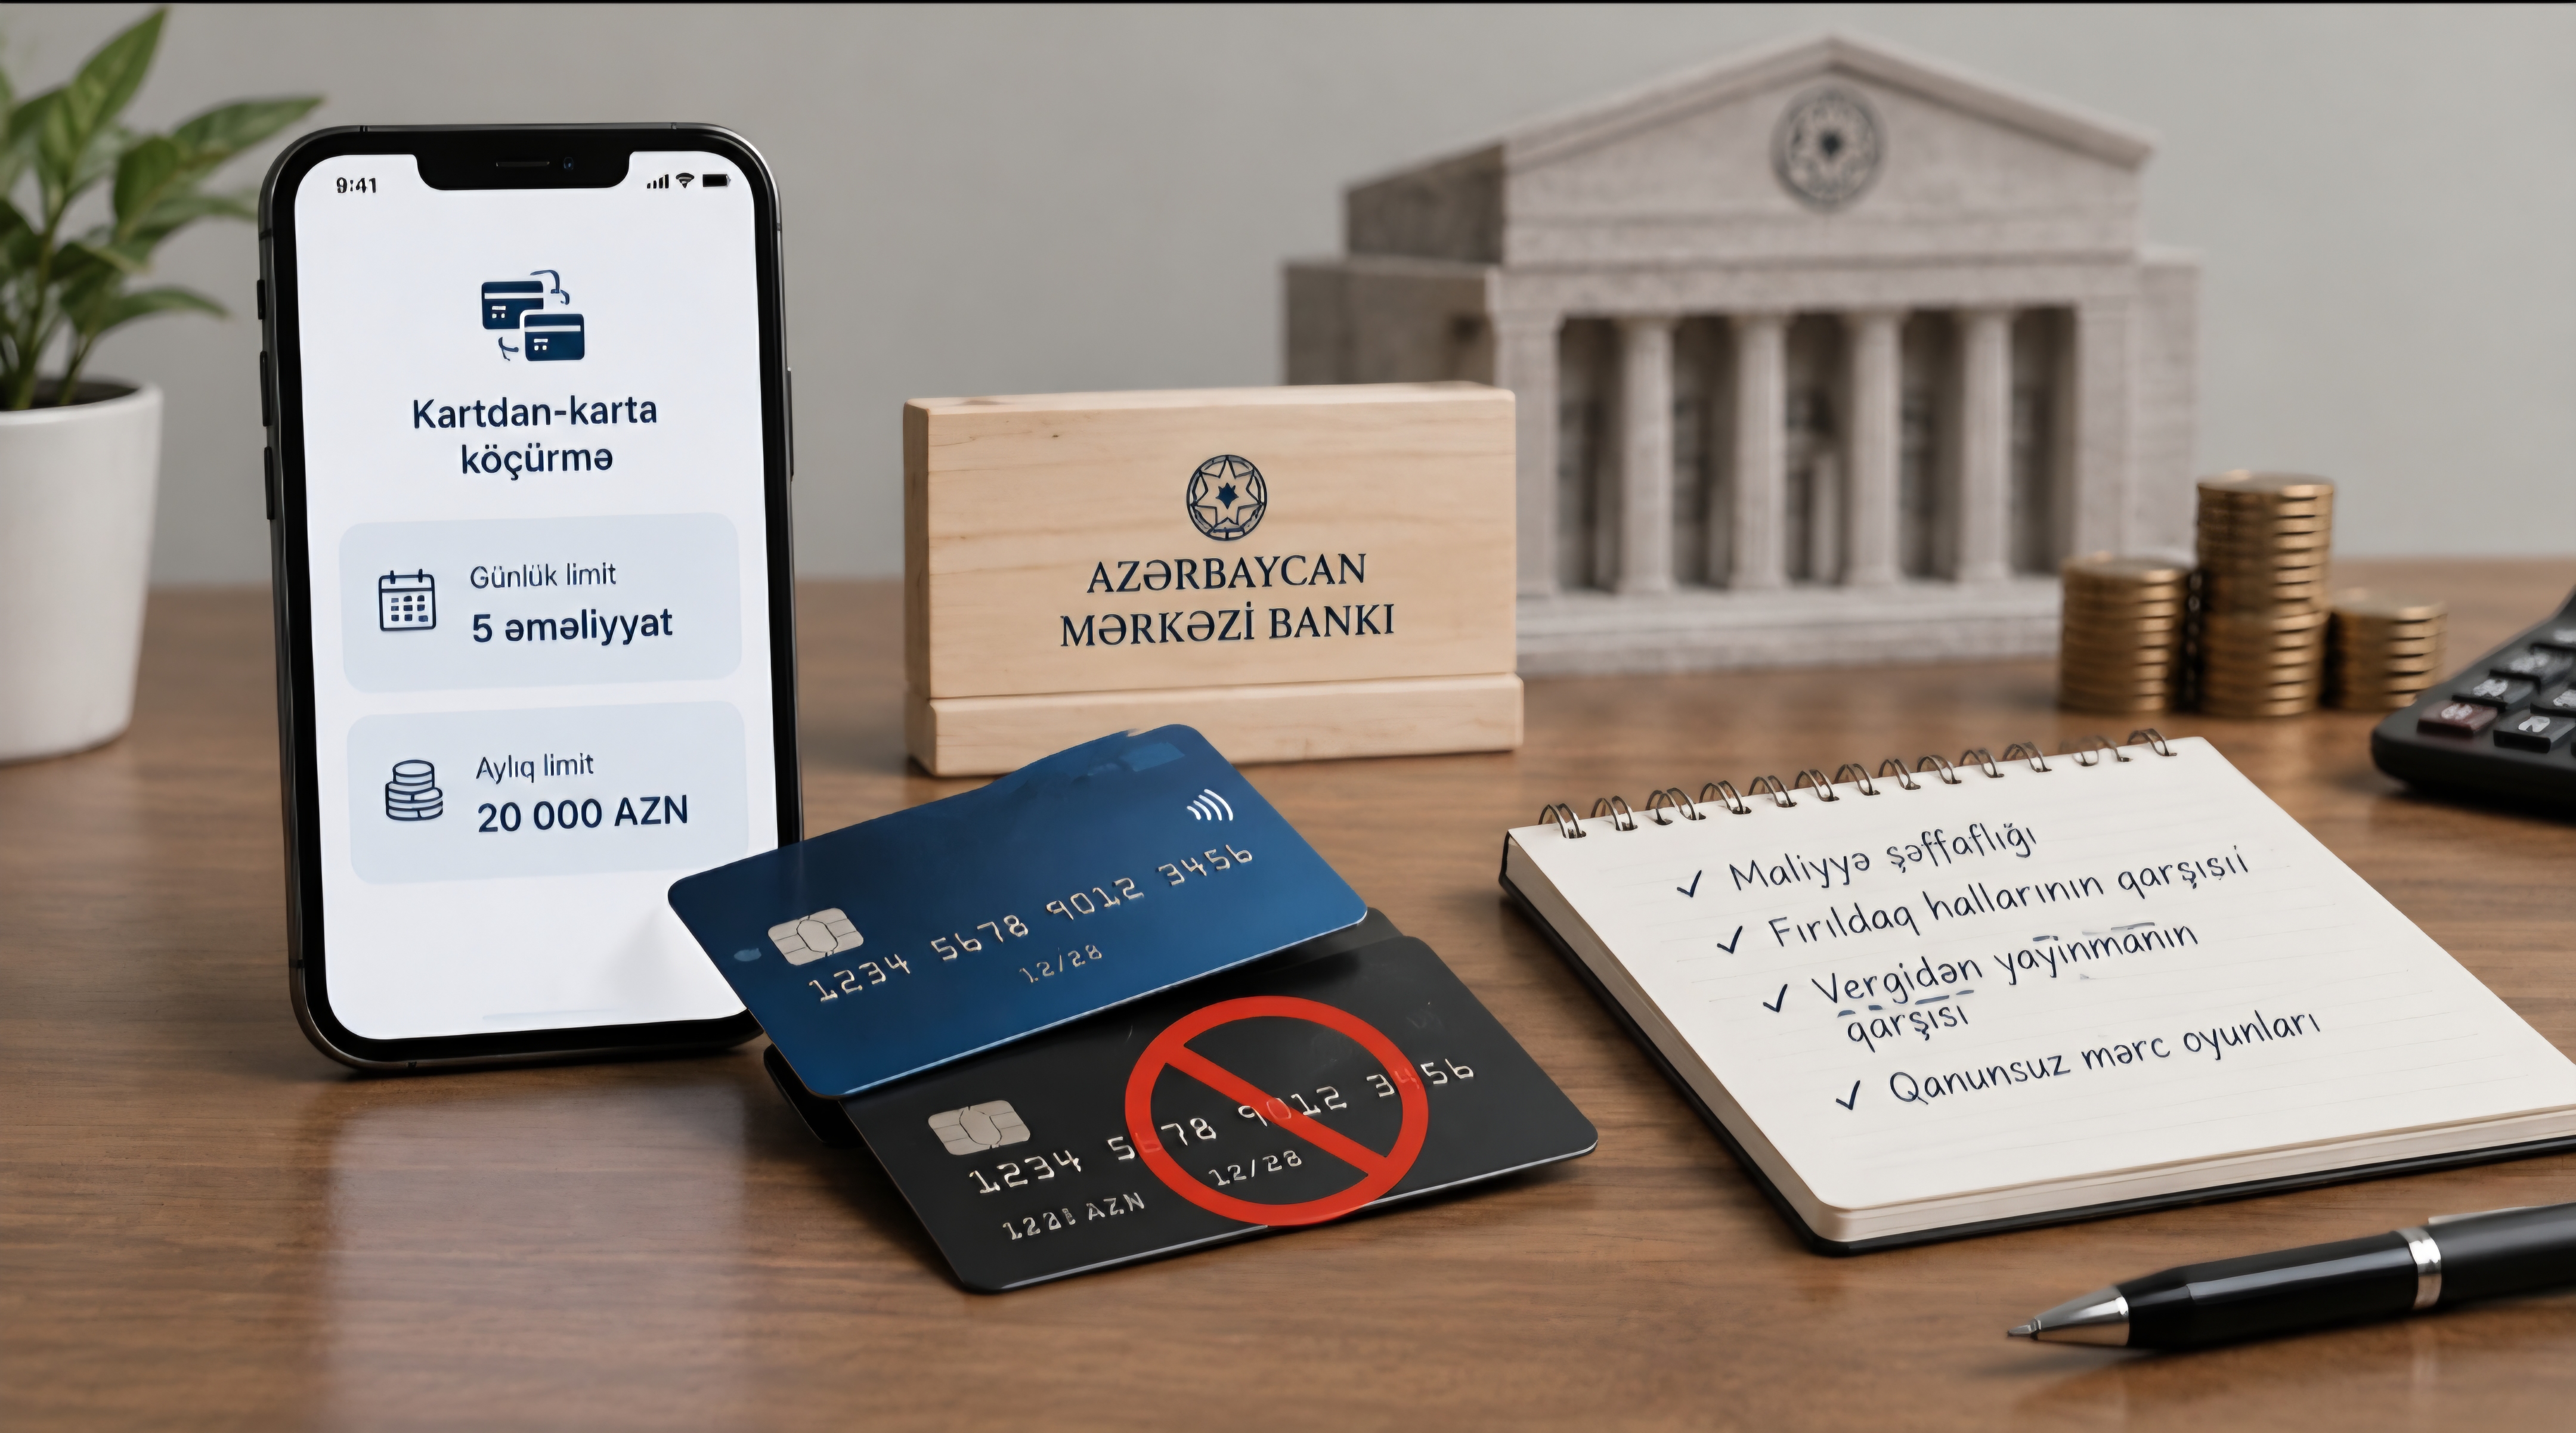
2026-cı ilin avqustunda Azərbaycanda kartdan-karta pul köçürmələrinə limit qoyuldu. Bir ay sonra isə növbəti addım gəldi: bankların bir hissəsi eyni valyutada ikinci debet kartının satışını dayandırır. İlk baxışda bu iki qayda ayrı-ayrı, texniki tənzimləmə kimi görünür. Amma yan-yana qoyanda aydın olur ki, bunlar eyni problemin iki tərəfindən bağlanan bir qapıdır.
Birinci Addım: Say və Məbləğ Həddi
1 avqust 2026-cı ildən kart sahibləri günə maksimum 5 dəfə kartdan-karta köçürmə edə bilir, aylıq ümumi məbləğ isə 20 000 manatla məhdudlaşdırılıb. Diqqət, bu, hər əməliyyatın məbləğinə deyil, ümumi say və aylıq cəmə tətbiq olunan həddir, şəxsin öz hesabları arasındakı köçürmələr isə bu qaydadan azaddır.
Rəsmi mövqe (Hökumət və Mərkəzi Bank) bu addımı şəffaflığın artırılması və fırıldaq hallarının azaldılması ilə izah edir. Sahə eksperti Emin Kərimovun açıqlamasına görə isə əsas məqsəd daha konkretdir: kartdan-karta köçürmələrin kommersiya məqsədilə istifadəsinin qarşısını almaq, yəni insanların şəxsi kartı gizli bir "biznes hesabı" kimi işlətməsinin, vergi qeydiyyatından və nəzarətdən kənar qalaraq mal-xidmət satmasının bağlanması.
İkinci Addım: Kart Sayının Özünə Məhdudiyyət
Bir ay sonra gələn qayda fərqli bir cəbhədən yaxınlaşır: bəzi banklar artıq bir şəxsə eyni valyutada ikinci debet kartı satmır, bəziləri isə oktyabrın 1-dən bu təcrübəni dayandıracaq. Əgər vətəndaşın artıq aktiv debet kartı varsa, o, eyni valyutada ikincisini sifariş edə bilməyəcək (fərqli valyutada isə məhdudiyyət yoxdur).
Bu, birinci addımın məntiqi davamıdır. Əgər limit tək kart üzərində qoyulubsa, bir şəxs bir neçə kart açdırıb, hər kartda ayrıca 5 əməliyyat və 20 000 manat həddindən istifadə edərək, ümumi məhdudiyyəti asanlıqla aşa bilərdi. Kart sayını məhdudlaşdırmaq, məhz bu "bir neçə kartla həddi çoxaltma" boşluğunu bağlayır.
Bu İkisi Birlikdə Nəyi Hədəfləyir
Rəsmi açıqlamalarda üç konkret motiv adı çəkilir: maliyyə şəffaflığının artırılması, dələduzluq hallarının azaldılması, vergidən yayınmanın və qanunsuz mərc oyunlarının qarşısının alınması. Bunların hamısı eyni əməliyyat naxışına aiddir: kartdan-karta köçürmə, rəsmi qeydiyyatdan keçməmiş fəaliyyətlər üçün "görünməz" ödəniş kanalı kimi işləyəndə.
Konkret olaraq bura üç fərqli sui-istifadə forması düşür: birincisi, sosial mediada məhsul satan, amma sahibkar kimi qeydiyyatdan keçməyən, vergi ödəməyən şəxslərin kart üzərindən "qeyri-rəsmi" ticarət aparması; ikincisi, qanunsuz mərc platformalarının pul yığımı üçün adi vətəndaş kartlarından istifadə etməsi; üçüncüsü isə fırıldaqçılıq sxemlərində, oğurlanmış vəsaitin çox sayda kart arasında parçalanaraq sürətlə "yuyulması" (bir kartdan digərinə köçürülərək izin çətinləşdirilməsi).
Azərbaycan Banklar Assosiasiyası bu addımların "risk əsaslı yanaşma" olduğunu və sağlam, adi mədaxil əməliyyatlarını məhdudlaşdırmaq niyyəti daşımadığını vurğulayıb, POS-terminal və elektron bankçılıq vasitəsilə edilən adi ödənişlərin bu qaydadan təsirlənmədiyini bildirib.
Adi İstifadəçiyə Təsiri Nə Qədərdir
Əksər adi istifadəçi üçün gündəlik 5 əməliyyat və aylıq 20 000 manat həddi, gündəlik həyatda hiss olunacaq bir maneə deyil, əksər insan ayda bu qədər tez-tez və bu həcmdə kartdan-karta köçürmə etmir. Amma bir neçə konkret qrup üçün fərq real olacaq: sosial mediada əl işi, ev yeməyi, ikinci əl əşya satan, formal qeydiyyatı olmayan kiçik satıcılar (bunlar tez-tez, gündə bir neçə dəfə müştəridən ödəniş qəbul edir); ailə üzvləri arasında tez-tez pul köçürən (məsələn valideyndən uşağa mütəmadi dəstək), bir dəfəyə iri məbləğ (məsələn mənzil üçün ailə dəstəyi, toy xərcləri) köçürmək istəyən şəxslər, aylıq 20 000 manat həddinə çata bilər; və artıq bir kartı olub, ikinci kartla (məsələn əmək haqqı üçün ayrı, gündəlik xərc üçün ayrı) büdcəsini bölmək istəyənlər, indi bunu eyni valyutada edə bilməyəcək.
Nağda Qayıtma Ehtimalı Varmı
Bu tip məhdudiyyətlərin tarixən yaratdığı ən gözlənilən əks-reaksiya, məhz məhdudlaşdırılan kanaldan çıxıb, nəzarət olunması daha çətin olan kanala keçməkdir. Kart üzərindən qeyri-rəsmi ticarət aparan kiçik satıcı üçün ən asan alternativ, nağd pul qəbul etməyə keçməkdir, bu, həm say limitindən, həm də əməliyyat izindən tamamilə kənarda qalır.
Əgər bu keçid geniş yayılarsa, bir neçə şey dəyişər: birincisi, son illər ölkədə artan nağdsız ödəniş payının artım tempi, ən azı qeyri-rəsmi kiçik ticarət seqmentində, zəifləyə bilər. İkincisi, tənzimləyicinin əsas hədəfi olan şəffaflıq, paradoksal şəkildə, əks nəticə verə bilər, çünki kartdan-karta əməliyyat, limitli də olsa, izlənə bilən rəqəmsal izdir, nağd əməliyyat isə heç bir iz buraxmır. Üçüncüsü, nağd əməliyyatlara keçən kiçik satıcılar üçün risk artır (oğurluq, saxta pul), bankların isə əməliyyat gəliri azalır.
Bu ehtimalın nə dərəcədə gerçəkləşəcəyi, insanların rəqəmsal ödənişin gətirdiyi rahatlığı (sürət, tarixçə, mübahisə halında sübut) nağd pulun "izsizliyinə" nə qədər dəyişməyə hazır olmasından asılıdır. Bunu qabaqcadan bilmək mümkün deyil, yalnız tətbiqdən sonrakı aylarda nağd dövriyyə göstəriciləri bu sualın cavabını verə bilər.
Nə Deyə Bilərik, Nəyi Sübut Edə Bilmərik
Deyə bilərik: 2026-cı ilin avqust-sentyabr aylarında ardıcıl tətbiq olunan iki qayda (kartdan-karta köçürmə həddi və ikinci kart qadağası) eyni məqsədə xidmət edir, rəsmi mənbələrə görə bu, maliyyə şəffaflığı, fırıldaq və vergidən yayınmanın qarşısının alınmasıdır. İkinci qayda, birinci qaydanın bir neçə kart açmaqla asanlıqla aşıla biləcəyi boşluğu bağlayır.
Sübut edə bilmərik: bu iki qaydanın tətbiqindən əvvəl kart üzərindən neçə əməliyyatın, hansı həcmdə vəsaitin qeyri-rəsmi kommersiya, mərc və ya fırıldaq məqsədilə istifadə olunduğunu, bu barədə açıq statistika yoxdur. Ona görə qaydaların real effektivliyini (neçə faiz azalma yaratdığını) hələlik ölçmək mümkün deyil, bunun üçün tətbiqdən sonrakı dövrün məlumatları lazımdır. Eyni səbəbdən, qeyri-rəsmi satıcıların nağd əməliyyata nə dərəcədə keçəcəyini də əvvəlcədən ölçmək mümkün deyil, bu, yalnız gələcək dövrün nağd dövriyyə statistikası ilə görünə bilər.
Mənbələr
- Qafqazinfo.az, Bizim.Media, Oxu.az, Konkret.az, Olke.az, Bakupost.az, "Kartdan-karta köçürmələrə limit qoyuldu" (avqust 2026), Mərkəzi Bank və kommersiya bankları arasındakı razılığa istinadən
- Sonxeber.az, bank eksperti Emin Kərimovun açıqlaması, "kartdan-karta limitin əsas məqsədi kommersiya istifadəsinin qarşısını almaqdır"
- Tezadlar.az, Azərbaycan Banklar Assosiasiyasının açıqlaması, "risk əsaslı yanaşma"
- Marja.az, "İkinci kart almaq istəyənlərə pis xəbər: bank kartları ilə bağlı yeni məhdudiyyət"
Şərhlər (0)
Hələ şərh yoxdur. İlk şərhi siz yazın!
Şərh yazmaq üçün daxil olun