Uçot Dərəcəsi Nə Qədər Olmalıdır? Taylor Qaydası və AMB Siyasəti
Azərbaycan Mərkəzi Bankı uçot dərəcəsini ildə səkkiz dəfə, öncədən elan edilmiş qrafik üzrə müzakirə edir və hər qərarı analitik şərhlə ictimaiyyətə açıqlayır. Bu şərhlərdə faktiki və proqnozlaşdırılan inflyasiya, valyuta bazarı, bank sektorunun likvidliyi və qlobal monetar şərait əsas amillər kimi göstərilir. 23 sentyabr 2026-cı il qərarı ilə uçot dərəcəsi 6,5 faizdə, faiz dəhlizinin yuxarı həddi 7,5 faizdə saxlanılıb, aşağı hədd isə 5,5 faizdən 5 faizə endirilib. Pul iqtisadiyyatında belə qərarları müstəqil şəkildə müqayisə etmək üçün 1993-cü ildən bəri sadə bir istinad mövcuddur: inflyasiya və iqtisadi aktivlik məlum olduqda siyasət faizi hansı səviyyədə olmalıdır? Bu istinad Taylor qaydası adlanır və o, uçot dərəcəsini şəffaf və təkrarlana bilən hesablama ilə yoxlamağa imkan verir.
Qayda Nə Deyir
Con Taylor 1993-cü ildə ABŞ Federal Ehtiyat Sisteminin 1987–1992-ci illərdəki qərarlarını təhlil edərək onları iki dəyişənlə izah edən sadə bir tənlik təklif edib. Onun əsas fikri budur: siyasət faizi inflyasiyaya ondan daha güclü reaksiya verməlidir, yəni inflyasiya bir faiz bəndi artdıqda nominal faiz bir bənddən çox qalxmalıdır. Əks halda real faiz azalır, monetar şərait yumşalır və inflyasiya özünü gücləndirir. Sonralar bu şərt ədəbiyyatda Taylor prinsipi adını alıb.
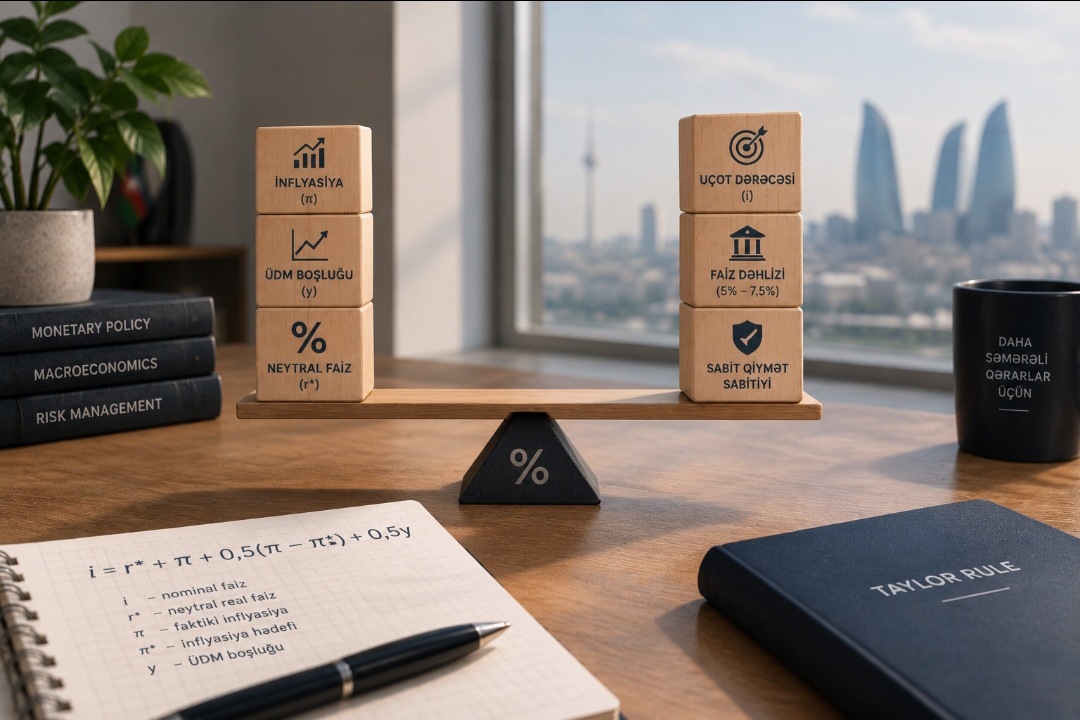
Qayda belə ifadə olunur (i, nominal siyasət faizi; r*, neytral real faiz; π, son 12 ayın inflyasiyası; π*, inflyasiya hədəfi; y, faktiki ÜDM-in potensial səviyyədən faizlə kənarlaşması, yəni ÜDM boşluğu):
i = r* + π + 0,5 × (π - π*) + 0,5 × y
Qaydada iki hissə var. Birinci hissə, r* + π, inflyasiya hədəfdə və iqtisadiyyat potensial səviyyədə olduqda faizin olmalı olduğu neytral nominal səviyyədir. İkinci hissə isə kənarlaşmalara reaksiyadır: inflyasiya hədəfdən bir faiz bəndi yuxarı olduqda faiz əlavə 0,5 bənd, ÜDM potensialdan bir faiz yuxarı olduqda isə yenə 0,5 bənd artırılır. Nəticədə inflyasiyaya ümumi reaksiya əmsalı 1,5-dir. Taylor ABŞ üçün həm r*, həm də π* dəyərini 2 faiz götürüb.
Qaydanın gücü sadəliyindədir: o, mərkəzi bankın qərarını dörd ədədə endirir və hər birinin nəyə əsaslandığını göstərməyə imkan verir. Məhdudiyyəti də eyni yerdədir: dörd ədəddən ikisi, r* və y, birbaşa müşahidə olunmur və yalnız model vasitəsilə qiymətləndirilə bilər.
Azərbaycan Məlumatlarına Tətbiq
Qaydanı Azərbaycana tətbiq etmək üçün dörd parametrin hər biri rəsmi mənbəyə bağlanmalıdır. İlk ikisi birbaşa açıqlanır, sonuncu ikisi isə dolayı yolla qiymətləndirilməlidir.
İnflyasiya hədəfi (π*). Mərkəzi Bankın 2026-cı il üçün pul siyasəti bəyanatına görə hədəf Dövlət Statistika Komitəsinin hesabladığı istehlak qiymətləri indeksinin 12 aylıq dəyişiminin 4±2 faiz diapazonunda saxlanılmasıdır. Hesablamada diapazonun mərkəzi, 4 faiz götürülür.
İnflyasiya (π). 2026-cı ilin sentyabrında illik inflyasiya 5,5 faiz olub, avqustda bu göstərici 5,7 faiz idi. Mərkəzi Bankın iyul proqnozuna görə illik inflyasiya 2026-cı ilin sonunda 6,1 faiz, 2027-ci ilin iyununda 6 faiz, 2027-ci ilin sonunda isə 5,8 faiz olacaq. Bank inflyasiyanın 2027-ci ilin ikinci yarısından başlayaraq hədəfin mərkəzinə doğru dəyişəcəyini gözləyir.
Neytral real faiz (r*). Mərkəzi Bank bu göstəricini rəqəmlə açıqlamır, ona görə burada iki sadələşdirilmiş proksi istifadə olunur. Birincisi, 2026-cı il üçün bəyanatda Bank 6,75 faizlik uçot dərəcəsini neytral faizə yaxın adlandırıb. Həmin bəyanatda 2026-cı il üçün inflyasiya proqnozu 5,7 faiz idi. Gözlənilən inflyasiya çıxıldıqda təxminən 1,05 faizlik real faiz alınır. İkincisi, dövlət istiqrazlarının gəlirliliyidir: 2026-cı ilin iyununda 1 illik istiqrazlar üzrə gəlirlilik 6,85 faiz olub. Bundan Mərkəzi Bankın 12 ay sonrası üçün inflyasiya proqnozu (2027-ci ilin iyunu, 6 faiz) çıxıldıqda 0,85 faiz alınır. 3 illik istiqrazların gəlirliliyi (7,28 faiz) ilə 2027-ci il sonu proqnozu (5,8 faiz) arasındakı fərq isə 1,48 faizdir, lakin burada müddətlər tam uyğun gəlmir. Bu rəqəmlər müddət mükafatını da özündə saxladığı üçün neytral faizin birbaşa ölçüsü deyil, yalnız təxmini istinaddır. Hesablamada üç dəyər istifadə olunur: 0,85 faiz, 1,05 faiz və müqayisə üçün Taylorun ilkin 2 faizi.
ÜDM boşluğu (y). Mərkəzi Bankın proqnozlaşdırma modeli (AzİM) boşluq modelidir və pul siyasəti qaydasını özündə saxlayır, lakin avqust 2026 Pul siyasəti icmalında boşluğun qiymətləndirilmiş rəqəmi verilmir. 2026-cı ilin yanvar-iyun aylarında ÜDM real ifadədə 0,8 faiz artmış, neft-qaz ÜDM-i 0,7 faiz azalmış, qeyri-neft-qaz ÜDM-i isə 1,5 faiz artmışdır. Bu rəqəmlər iqtisadi aktivliyin dinamikasını göstərir, lakin potensial ÜDM-in artım tempi məlum olmadığından onlardan ÜDM boşluğu barədə nəticə çıxarmaq mümkün deyil. Bu səbəbdən aşağıda y fərziyyə kimi deyil, naməlum kimi götürülür və faktiki dərəcəyə uyğun gələn səviyyəsi hesablanır.
Rəqəmli Nümunə və Həssaslıq
Əvvəlcə ÜDM boşluğunu sıfır qəbul edək, yəni iqtisadiyyatın potensial səviyyədə işlədiyini fərz edək. Sentyabr inflyasiyası (5,5 faiz) ilə hədəfdən kənarlaşma 1,5 bənd, ona reaksiya isə 0,5 × 1,5 = 0,75 bənd təşkil edir:
r* 0,85 faiz olduqda: qayda üzrə faiz 7,10 faiz, faktiki dərəcədən fərq +0,60 bənd
r* 1,05 faiz olduqda: qayda üzrə faiz 7,30 faiz, faktiki dərəcədən fərq +0,80 bənd
r* 2,00 faiz olduqda: qayda üzrə faiz 8,25 faiz, faktiki dərəcədən fərq +1,75 bənd
Hər üç halda standart qayda faktiki 6,5 faizdən yuxarı nəticə verir. Fərqin ölçüsü isə əsasən r* fərziyyəsindən asılıdır: neytral faizdəki hər bəndlik dəyişiklik nəticəyə eyni ölçüdə ötürülür.
Mərkəzi banklar praktikada keçmiş deyil, gələcək inflyasiyaya reaksiya verir. Klarida, Qali və Gertler 2000-ci ildə göstərib ki, proqnoz inflyasiyaya əsaslanan qayda mərkəzi bankların davranışını daha yaxşı izah edir. Mərkəzi Bankın il sonu üzrə proqnozu (6,1 faiz) götürüldükdə kənarlaşma 2,1 bəndə, reaksiya isə 1,05 bəndə qalxır və qayda üzrə faiz r*-dan asılı olaraq 8,00, 8,20 və 9,15 faiz təşkil edir.
Sualı tərsinə də qoymaq olar: faktiki 6,5 faiz qaydaya tam uyğun olsaydı, ÜDM boşluğu nə qədər olmalı idi? Qaydanı y-ə görə həll etdikdə belə nəticə alınır:
Faktiki inflyasiya (5,5 faiz) ilə: r* 0,85 faiz olduqda -1,2 faiz, r* 1,05 faiz olduqda -1,6 faiz, r* 2,00 faiz olduqda -3,5 faiz
Proqnoz inflyasiya (6,1 faiz) ilə: r* 0,85 faiz olduqda -3,0 faiz, r* 1,05 faiz olduqda -3,4 faiz, r* 2,00 faiz olduqda -5,3 faiz
Bu rəqəmlər real ÜDM boşluğunun qiymətləndirməsi deyil. Onlar yalnız göstərir ki, standart qayda ilə cari dərəcə arasındakı fərqin nə qədərinin iqtisadi aktivlik amili ilə izah oluna biləcəyini ölçmək üçün potensial ÜDM-in qiymətləndirilməsi həlledici rol oynayır.
Real faizi də iki üfüq üzrə ayırmaq lazımdır. 6,5 faizlik uçot dərəcəsi son 12 ayın faktiki inflyasiyasına (5,5 faiz) nəzərən 1,0 faiz real faiz deməkdir. Standart Taylor qaydası isə inflyasiya hədəfdən 1,5 bənd yuxarı və ÜDM boşluğu sıfır olduqda real faizin neytral səviyyədən 0,75 bənd yuxarı olmasını nəzərdə tutur, yəni r* 0,85–1,05 faiz olduqda 1,60–1,80 faiz. Proqnoz ssenarisində inflyasiyanın hədəfdən kənarlaşması 2,1 bənd olduğu üçün qaydanın tələb etdiyi real faiz 1,90–2,10 faizə qalxır. Uçot dərəcəsindən il sonu üzrə proqnoz inflyasiyanı (6,1 faiz) çıxdıqda isə təxminən 0,4 faiz alınır. Qeyd etmək lazımdır ki, 6,1 faiz ilin sonuna aid proqnozdur, ona görə bu göstərici dəqiq 12 aylıq gözlənilən inflyasiyaya əsaslanan real faiz deyil, yalnız təxmini müqayisədir.
Məzənnə Lövbəri və Neft Amili
Taylor qaydası üzən məzənnəli, böyük və nisbətən qapalı iqtisadiyyat üçün qurulub. Azərbaycanın vəziyyəti üç məqamda bu şəraitdən fərqlənir.
Birincisi, məzənnə rejimidir. Mərkəzi Bankın 2026-cı il bəyanatında məzənnə sabitliyi qiymət sabitliyinin başlıca lövbəri kimi təyin olunub, 2026-cı ilin birinci yarısında manatın ABŞ dollarına nəzərən orta günlük rəsmi məzənnəsi 1,7 manat olub. Məzənnə sabitliyinin lövbər olduğu şəraitdə faiz qərarı təkcə daxili inflyasiya və aktivliyə görə deyil, həm də valyuta bazarındakı vəziyyət və xarici faizlər nəzərə alınmaqla verilir. Lourens Boll 1999-cu ildə kiçik açıq iqtisadiyyatlar üçün faizi və məzənnəni birlikdə nəzərə alan monetar şərait indeksinə əsaslanan qayda təklif edib. Taylor özü isə 2001-ci ildə qaydaya məzənnənin əlavə edilməsinin təsirini araşdırıb. Bu araşdırmalar üzən məzənnəli ölkələr üzərində aparıldığı üçün belə qaydalar Azərbaycan şəraitində əsas alət kimi deyil, müqayisə üçün istinad kimi istifadə oluna bilər. Mərkəzi Bankın iyul qərarındakı izahı da bu yanaşmaya uyğundur: inflyasiya proqnozunun yuxarı dəyişdirilməsi sərtləşdirməni şərtləndirsə də, valyuta bazarında təklifin tələbi əhəmiyyətli üstələməsi yumşaq siyasəti dəstəkləyir və bu iki amil bir-birini tarazlaşdırır. Bu, açıq iqtisadiyyat qaydalarının məntiqi ilə üst-üstə düşən yanaşmadır.
İkincisi, inflyasiyanın amilləridir. Taylor qaydası inflyasiyanın əsasən daxili tələbdən irəli gəldiyini fərz edir, çünki faiz ilk növbədə tələbə təsir edir. Mərkəzi Bankın qiymətləndirməsinə görə 2026-cı ilin iyununda 5,8 faizlik illik inflyasiyanın 2,84 bəndi ticarət tərəfdaşlarındakı inflyasiya, 1,60 bəndi kənd təsərrüfatı məhsullarının istehsalçı qiymətləri, 2,01 bəndi ev təsərrüfatları və dövlət istehlakı, 0,02 bəndi nominal effektiv məzənnə hesabına formalaşıb, digər amillər isə 0,67 bənd azaldıcı təsir göstərib. Tərəfdaş ölkələrdəki inflyasiyanın töhfəsi ümumi illik inflyasiyanın təxminən yarısına bərabərdir. Bu, xarici qiymət təzyiqlərinin əhəmiyyətini göstərir, lakin həmin təzyiqlərin daxili tələb və məzənnə vasitəsilə ötürülməsini tam istisna etmir. Taylor qaydası isə inflyasiyanı amillər üzrə ayırmır və bütün kənarlaşmaya eyni əmsalla reaksiya nəzərdə tutur.
Üçüncüsü, neft sektoru və ötürücülükdür. 2026-cı ilin birinci yarısında ÜDM-in 69,9 faizi qeyri-neft-qaz sektorunun payına düşüb. Neft-qaz hasilatı əsasən yataqların istismar profili ilə müəyyən olunduğu üçün qaydada y kimi ümumi deyil, qeyri-neft ÜDM-inin boşluğu götürülməlidir. Ötürücülüyə gəldikdə, Mərkəzi Bankın apardığı islahatlar nəticəsində banklararası bazarda faiz kanalı güclənib: AZIR indeksinin uçot dərəcəsindən orta kənarlaşması 2025-ci ildəki 0,21 faiz bəndindən 2026-cı ilin birinci yarısında 0,05 faiz bəndinə enib. Kredit bazarında isə iyun ayında manatla yeni verilmiş kreditlər üzrə orta çəkili faiz 18,6 faiz olub. Bu səviyyə kredit riski və xərc amillərini də əks etdirir, ona görə uçot dərəcəsindəki dəyişikliyin kredit faizlərinə ötürülməsi daha uzun zaman tələb edir. Bundan əlavə, bank sektorunun struktur likvidlik profisiti ilin birinci yarısında 2,1 dəfə artaraq 6 mlrd. manata çatıb və sentyabrda dəhlizin aşağı həddinin endirilməsi bu şəraitdə banklararası ticarətin təşviqinə yönəlib. Taylor qaydası likvidlik amilini ayrıca nəzərə almır.
Nə Deyə Bilərik, Nəyi Sübut Edə Bilmərik
Deyə bilərik: rəsmi məlumatlar əsasında ÜDM boşluğu sıfır qəbul edildikdə standart Taylor qaydası faktiki inflyasiya ilə 7,1–8,25 faiz, proqnoz inflyasiya ilə isə 8,0–9,15 faiz aralığında nəticə verir, yəni faktiki uçot dərəcəsindən yüksəkdir. Bu fərq özlüyündə siyasət qərarının yanlış olduğunu göstərmir. Nəticə ÜDM boşluğu və neytral real faiz fərziyyələrinə, eləcə də qaydanın nəzərə almadığı iqtisadi amillərə həssasdır. Belə amillərə valyuta bazarında təklifin tələbi üstələməsi, bank sektorunda izafi likvidlik və inflyasiyada xarici amillərin yüksək payı aiddir. Bu amillər Mərkəzi Bankın qərarlarının izahında da əsas yer tutur. Başqa sözlə, Taylor hesablaması ilə faktiki dərəcə arasındakı fərq siyasətin qiymətləndirilməsindən çox, sadə qaydanın kiçik açıq iqtisadiyyatda məhdudiyyətlərini göstərir.
Sübut edə bilmərik: Taylor faizinin Azərbaycan üçün düzgün siyasət səviyyəsi olduğunu. Qayda dörd parametrdən ikisinin dəqiq bilindiyini fərz edir, Azərbaycan üçün isə hər ikisi yalnız dolayı yolla qiymətləndirilə bilər. Atanasios Orfanides 2001-ci ildə göstərib ki, ABŞ-də qərar anında mövcud olan ÜDM boşluğu qiymətləndirmələri sonradan əhəmiyyətli dərəcədə dəyişdirilib və real vaxt məlumatları ilə hesablanan Taylor faizi yekun məlumatlarla hesablanandan xeyli fərqlənir. Tomas Laubax və Con Uilyams 2003-cü ildə neytral real faizin geniş etibarlılıq intervalları ilə qiymətləndirildiyini göstərib, bu isə ABŞ kimi dərin bazarı olan iqtisadiyyat üçün belə doğrudur. Taylor özü də 1993-cü ildə qaydanın mexaniki tətbiq edilməməli olduğunu, mərkəzi bankın mülahizəsi üçün istiqamət rolunu oynamalı olduğunu vurğulayıb. Bu səbəbdən Taylor faizini nə hədəf, nə də proqnoz kimi deyil, uçot dərəcəsini şəffaf və təkrarlana bilən məntiqlə müqayisə etmək üçün analitik istinad nöqtəsi kimi qəbul etmək daha düzgün yanaşmadır.
Mənbələr
• Taylor, J. B., "Discretion versus Policy Rules in Practice", Carnegie-Rochester Conference Series on Public Policy, 39, 1993
• Ball, L., "Policy Rules for Open Economies", Taylor, J. B. (red.), Monetary Policy Rules, University of Chicago Press, 1999
• Clarida, R., Galí, J., Gertler, M., "Monetary Policy Rules and Macroeconomic Stability: Evidence and Some Theory", Quarterly Journal of Economics, 115(1), 2000
• Taylor, J. B., "The Role of the Exchange Rate in Monetary-Policy Rules", American Economic Review, 91(2), 2001
• Orphanides, A., "Monetary Policy Rules Based on Real-Time Data", American Economic Review, 91(4), 2001
• Laubach, T., Williams, J. C., "Measuring the Natural Rate of Interest", Review of Economics and Statistics, 85(4), 2003
• Azərbaycan Respublikasının Mərkəzi Bankı, "2026-cı il üçün pul siyasətinin əsas istiqamətləri barədə bəyanat", dekabr 2025
• Azərbaycan Respublikasının Mərkəzi Bankı, "Pul siyasəti icmalı", avqust 2026
• Azərbaycan Respublikasının Mərkəzi Bankı, faiz dəhlizinin parametrləri barədə 31 iyul 2026-cı il və 23 sentyabr 2026-cı il qərarları
• Dövlət Statistika Komitəsi, sentyabr 2026 üzrə istehlak qiymətləri indeksi
• Müəllif hesablamaları: Taylor faizləri, neytral real faizin proksi dəyərləri və ÜDM boşluğunun tərs hesablanması mətndəki formula və rəsmi məlumatlar əsasında aparılıb
Şərhlər (0)
Hələ şərh yoxdur. İlk şərhi siz yazın!
Şərh yazmaq üçün daxil olun