Manatın Məzənnəsi İllərdir "Sabitdir", Bəs Bu Sabitliyin Hesabını Kim Ödəyir?
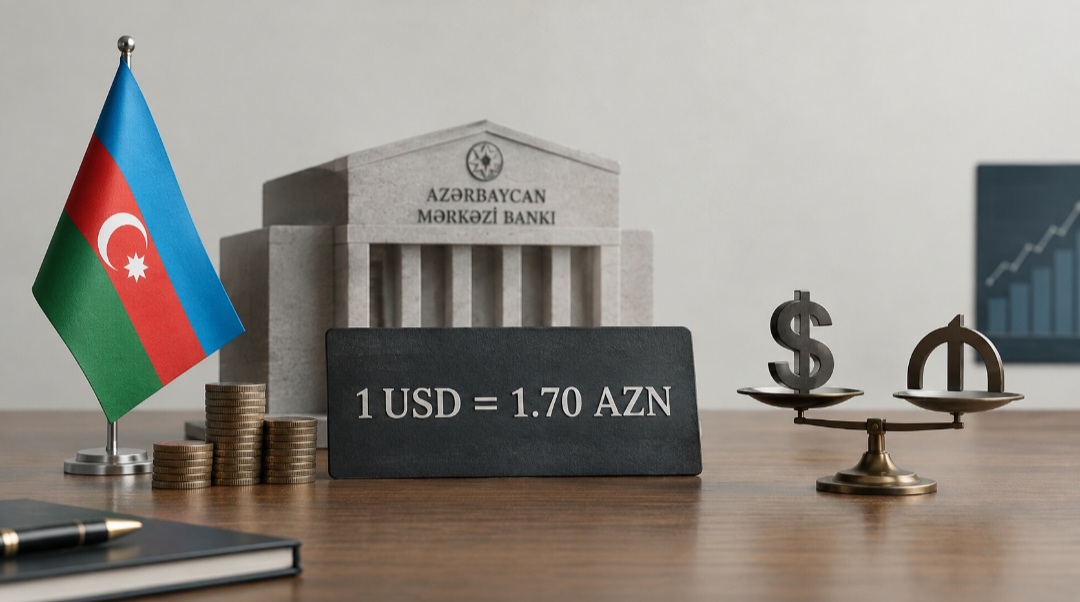
2017-ci ildən bəri Azərbaycan Mərkəzi Bankı 1 ABŞ dolları üçün 1,70 manat məzənnəsini sabit saxlayır. Bu rəqəm o qədər tanışdır ki, artıq heç kim sual vermir: bu sabitlik "özü-özünə" baş vermir, kimsə onun üçün fəal iş görür, və bu işin öz qiyməti var. Maraqlısı budur ki, 2026-cı ildə bu qiymətin forması hamının gözlədiyindən fərqlidir.
Sabitlik Necə Yaradılır
Sərbəst üzən məzənnə rejimində valyuta kursu tələb-təklifə görə özbaşına dəyişir. Azərbaycan manatın ABŞ dollarına qarşı məzənnəsini faktiki olaraq uzun müddətdir 1,70 ətrafında sabit saxlayır və bunun üçün valyuta bazarında müdaxilə alətlərindən istifadə edir. Bu sabitliyin qorunmasında Mərkəzi Bankın valyuta bazarına müdaxilələri mühüm rol oynayır: tələb təklifi üstələdikdə dollar satışı, təklif tələbi üstələdikdə isə dollar alışı məzənnə təzyiqinin istiqamətinə uyğun istifadə olunur.
Bu müdaxilələrin "yanacağı" ölkənin valyuta ehtiyatlarıdır. 2026-cı ilin aprelinə Azərbaycanın strateji valyuta ehtiyatları təxminən 88 milyard dollara yaxınlaşmışdı. Bunun içərisində Mərkəzi Bankın öz valyuta ehtiyatı ayrıca komponentdir və sentyabrın əvvəlində 15,3 milyard dollara çataraq tarixi maksimuma yüksəlib (ötən ilin sonunda bu rəqəm 11,5 milyard dollar idi).
Gözlənilməz Tərəf: Təzyiq İstiqaməti Dəyişib
Ənənəvi təsəvvürə görə, neft ixracatçısı ölkələrdə məzənnəni müdafiə etmək, əsasən manatın zəifləməsinin qarşısını almaq, yəni ehtiyatları "yandırmaq" deməkdir. Amma 2026-cı ilin indiyədək olan məlumatlarına görə, mənzərə tərsinədir: valyuta bazarında təklif tələbi üstələyib, yəni manatın möhkəmlənməsi istiqamətində təzyiq yaranıb. Rəqəmlər bunu aydın göstərir: Mərkəzi Bank aprel ayında 1 milyard dollar, avqust ayında isə 1,5 milyard dollar həcmində alış yönlü müdaxilə həyata keçirib. Nəticədə Mərkəzi Bankın öz ehtiyatı il əvvəlindən 3,8 milyard dollar (33 faiz) artaraq tarixi maksimuma, 15,3 milyard dollara çatıb.
2026-cı ildə maraqlı paradoks yaranıb: Mərkəzi Bank manatı zəifləməkdən qorumaq üçün dollar satmır, əksinə, manatın həddindən artıq möhkəmlənməsinin qarşısını almaq üçün dollar alır.
Bu təzyiqin arxasında ən azı iki əsas amil görünür: cari əməliyyatlar hesabındakı profisit (2026 üçün proqnoz təxminən 3 milyard dollar, ÜDM-in 3,7 faizi) və maliyyə sektorunda davam edən dedollarlaşma, bu ikisi birləşəndə, sərbəst rejimdə manat güclənmə təzyiqi altına düşərdi.
Sabitliyin Qiyməti: Kim, Nəyi Ödəyir
Burada iki fərqli "qiymət" formalaşır, biri klassik, biri cari vəziyyətə xas.
Klassik qiymət (idxal-ixrac tarazlığı):əgər manat sərbəst güclənsəydi, idxal malları ucuzlaşardı (istehlakçının xeyrinə), amma yerli qeyri-neft istehsalçıların ixrac rəqabətqabiliyyəti zəifləyərdi (məhsulları xaricdə daha bahalı görünərdi). Bu isə gəlirin bölüşdürülməsi baxımından maraqlı effekt yaradır: daha güclü manat ssenarisində idxalın manat ifadəsində ucuzlaşmasından yararlana biləcək istehlakçılarla müqayisədə, sabit məzənnə ixracatçıların xarici bazarlardakı qiymət rəqabətini müəyyən qədər qoruyur. Bu effekti birbaşa "subsidiyaya" bərabərləşdirmək üçün isə ayrıca, real effektiv məzənnə, qiymət ötürülməsi və ixrac elastikliyini əhatə edən empirik hesablama lazımdır.
Cari qiymət (balans genişlənməsi): Mərkəzi Bankın bazardan dollar alması qarşılığında manat likvidliyi yaranır. Bu likvidliyin bank sistemində qalması monetar şəraitə təsir göstərə bilər. Buna görə Mərkəzi Bank pul bazarındakı likvidliyi və faizləri idarə etmək üçün depozit hərracları və digər monetar alətlərdən istifadə edə bilər.
Nə Deyə Bilərik, Nəyi Sübut Edə Bilmərik
Deyə bilərik: 2026-cı ilin indiyədək olan məlumatlarında valyuta bazarında təklifin tələbi üstələdiyi müşahidə olunur. Mərkəzi Bank bu şəraitdə alış yönlü müdaxilələr həyata keçirib: aprel ayında 1 milyard dollar, avqust ayında isə 1,5 milyard dollar. İlin əvvəlindən Mərkəzi Bankın valyuta ehtiyatları 33 faiz artaraq 15,3 milyard dollara çatıb.
Sübut edə bilmərik: bu alışların sterilizasiya və ya digər monetar idarəetmə mexanizmləri üzrə yaratdığı dəqiq maliyyə xərcini açıq məlumatlarla hesablamaq mümkün deyil. Eyni zamanda, sabit məzənnənin qeyri-neft ixracatçılarına verdiyi potensial rəqabət üstünlüyünün manat ifadəsində konkret iqtisadi dəyərini hesablamaq üçün ayrıca real effektiv məzənnə, qiymət ötürülməsi və ixrac elastikliyi təhlili tələb olunur.
Mənbələr
- Azərbaycan Respublikasının Mərkəzi Bankı, "Faiz dəhlizinin parametrləri haqqında" mətbuat konfransı materialları
- APA-Economics, Mərkəzi Bankın Baş direktoru Elrad Seydiyevlə müsahibə, "Yüksək valyuta ehtiyatları xarici şoklara qarşı strateji buferdir"
- Trend.Az, "Azərbaycanın strateji valyuta ehtiyatları 88 milyard dollara yaxınlaşıb"
- Marja.az, "Mərkəzi Bankdan 2026-cı ildə Dollar/Manat məzənnəsi barədə açıqlama"
- fins.az, Valyuta Kalkulyatoru, manat-dollar məzənnə rejiminin tarixi
- Trend.Az, Banker.az, APA-Economics, Sfera.az, "Mərkəzi Bank niyə əlavə dollar alır?" və AMB-nin avqust 2026 alış yönlü müdaxiləsi barədə xəbərlər, AMB-yə istinadən
Şərhlər (0)
Hələ şərh yoxdur. İlk şərhi siz yazın!
Şərh yazmaq üçün daxil olun