
Bankın Bütün Kreditləri Mənfəətli Görünür, Bəs Likvidlik Riski FTP Modelində Niyə Gizlənir?
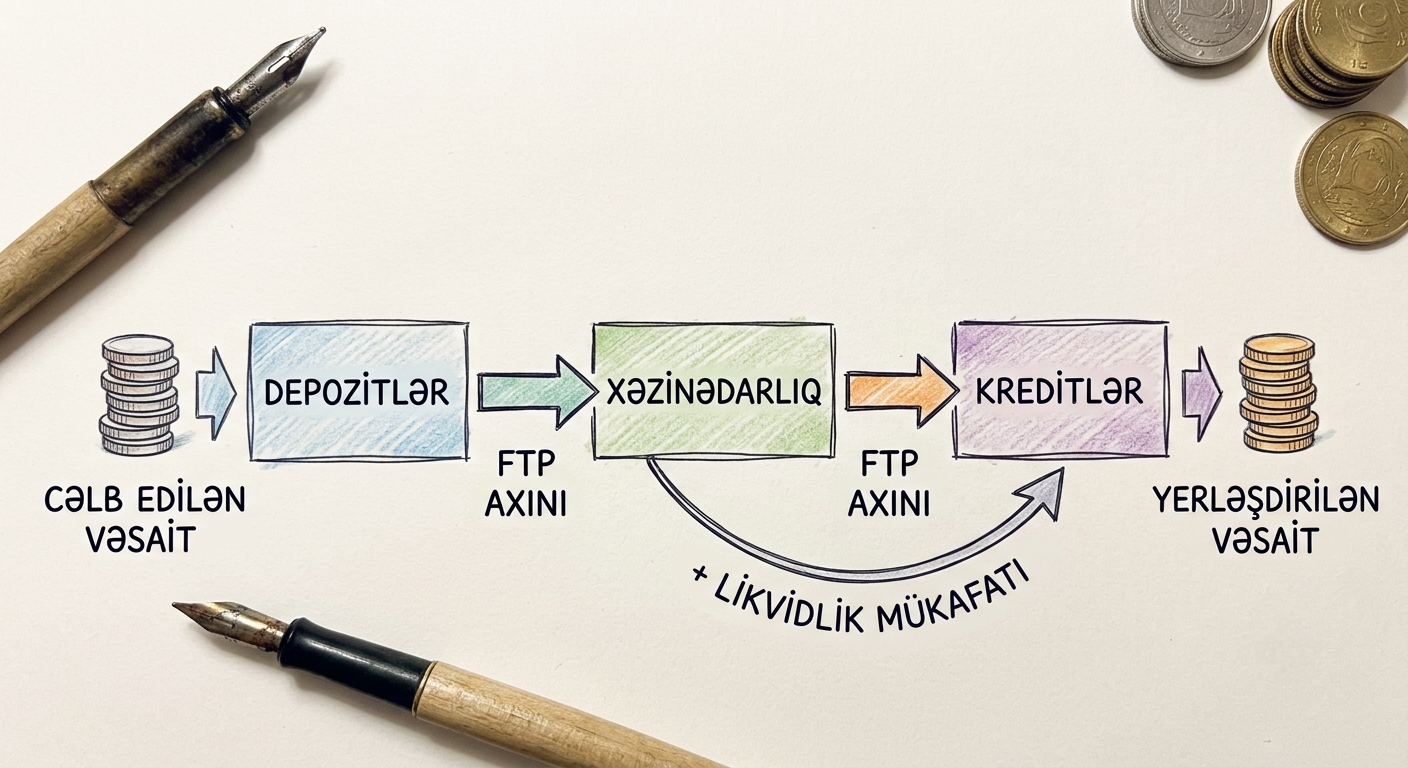
Bank hesabatlarında hər kredit xətti öz mənfəətini göstərir, hər filial öz KPI-ını yerinə yetirir, illik hesabatda ümumi mənfəət də müsbətdir. Amma bu rəqəmlərin arxasında, bankların əksəriyyətinin gündəlik istifadə etdiyi, adi işçinin heç vaxt görmədiyi bir daxili mexanizm var: FTP, yəni Funds Transfer Pricing. Əgər bu mexanizm düzgün qurulmayıbsa, yuxarıda sadalanan bütün rəqəmlər, doğru olsa da, yanlış şəkildə bölüşdürülmüş ola bilər.
Mexanizm Necə İşləməlidir
FTP, bankın daxilində Xəzinədarlıq (Treasury) bölməsinin filiallara və biznes xətlərinə tətbiq etdiyi daxili transfer qiymətidir, fiziki pul hərəkəti deyil, hesablama mexanizmidir. Filialın cəlb etdiyi depozitə daxili transfer krediti (bir növ "gəlir"), verdiyi kreditə isə daxili transfer xərci tətbiq olunur. Filialın real mənfəəti bu iki əməliyyat arasındakı marjadır, kredit faizi ilə FTP dərəcəsi arasındakı fərq, yaxud FTP dərəcəsi ilə depozit faizi arasındakı fərq.
Bunun düzgün işləməsi üçün FTP dərəcəsi hər bir aktiv və passivin öz müddətinə (maturity) uyğun ayrıca hesablanmalıdır, buna Matched-Maturity FTP deyilir. Məsələn, 5 illik kreditin FTP dərəcəsi ilə 3 aylıq kreditin FTP dərəcəsi eyni ola bilməz, çünki bu iki alət bankın balansında tamam fərqli likvidlik riski yaradır.
Problem Harada Yaranır
Bir çox bank sadələşdirilmiş modeldən istifadə edir, burada FTP modeli müddət və likvidlik riskini kifayət qədər fərqləndirmir, bütün kreditlərə və depozitlərə, müddətindən asılı olmayaraq, tək bir baza FTP dərəcəsi tətbiq olunur. Bu yanaşmanın əsas boşluğu, likvidlik mükafatının (liquidity premium) ayrıca hesablanmamasıdır.
Likvidlik mükafatı, bankın uzunmüddətli aktivi (məsələn 5 illik kredit) qısamüddətli mənbələrlə (məsələn cari hesablar) maliyyələşdirməsinin daşıdığı əlavə riskin qiymətidir. Əgər bu qiymət FTP dərəcəsinə düzgün daxil edilmirsə, iki paralel təhrif yaranır:
Birincisi, uzunmüddətli kreditlər süni şəkildə həddindən artıq sərfəli görünür, çünki onların yaratdığı likvidlik riskinin xərci heç yerdə əks olunmur. Filial və ya kredit bölməsi üçün 5 illik kredit vermək, hesabat baxımından qısamüddətli kreditdən fərqlənmir, halbuki bank səviyyəsində fərq böyükdür.
İkincisi, sabit və ucuz depozitlər (cari hesablar kimi) öz həqiqi dəyərindən aşağı qiymətləndirilir. Bu tip depozitlər bankın likvidlik bufferinə sabitlik gətirir, amma FTP bunu mükafatlandırmırsa, filiallar bu depozitləri cəlb etməyə kifayət qədər həvəsli olmur.
Nəticələr Kağız Üzərində Yox, Balansda Görünür
Bu təhrifin ilk təsiri KPI və bonus sistemlərindədir. Filiallar FTP-yə əsaslanan daxili mənfəət göstəricisi ilə qiymətləndirildiyi üçün, səhv FTP birbaşa səhv mükafatlandırmaya çevrilir, komandalar bankın real risk profilinə uyğun olmayan məhsul strukturuna həvəsləndirilir.
İkinci, daha dərin təsir isə bankın ümumi likvidlik mövqeyindədir. Hesabatlarda yüksək mənfəətli görünən uzunmüddətli kredit portfeli, əslində gizli bir likvidlik uyğunsuzluğu (liquidity mismatch) daşıyır. Bu risk sakit dövrlərdə görünmür, çünki bankın nağd axını gündəlik ehtiyacları qarşılayır. Amma faiz dərəcələri kəskin dəyişəndə və ya bazarda likvidlik sıxılanda, məhz bu uyğunsuzluq bankı çətinliyə salır.
Bazel Bank Nəzarəti Komitəsi (BCBS) "Sound Principles for Sound Liquidity Risk Management and Supervision" sənədində məhz bu məsələyə toxunub: bankların daxili qiymətqoyma mexanizmlərinin likvidlik xərcini və mükafatını bütün əməliyyatlara düzgün bölüşdürməli olduğunu vurğulayıb. 2008-ci il qlobal maliyyə böhranından sonra banklarda likvidlik riskinin qiymətləndirilməsi və bu riskin biznes xətlərinə düzgün bölüşdürülməsi, o cümlədən FTP mexanizmlərinin bu prosesdəki rolu daha ciddi şəkildə gündəmə gəldi.
Nəticə və Həll Yolu
Həllin nəzəri əsası aydındır: FTP-də Matched-Maturity yanaşması tətbiq olunmalı, hər bir aktiv və passiv aləti üçün öz müddətinə uyğun maliyyələşmə əyrisinə (matched-maturity funding curve) əlavə olaraq ayrıca likvidlik spredi (liquidity spread) hesablanmalıdır. Məsələn, 5 illik kreditin FTP dərəcəsi 5 illik maliyyələşmə əyrisi üzərinə əlavə edilmiş likvidlik spredindən ibarət olmalıdır. Bu, hər əməliyyatın öz daşıdığı riskin qiymətini daxili hesabatda əks etdirməsi deməkdir, çünki kreditin faiz marjası tək başına onun bank üçün yaratdığı tam iqtisadi gəlirlilik deyil.
Əgər likvidlik spredi FTP-də dəqiq əks olunmazsa, nəticə üç səviyyədə özünü göstərir: bank rəhbərliyi yanlış məhsulları həvəsləndirir, filialların və biznes xətlərinin bonus və KPI sistemləri ədalətsiz qurulur, və ən əsası, bank özü fərqinə varmadan böyük bir likvidlik uyğunsuzluğu riski ilə üz-üzə qalır. Bu risk balans hesabatında görünmür, yalnız bazar stress vəziyyətində üzə çıxır.
Buradan çıxan praktik nəticə sadədir: FTP modelinin keyfiyyəti, bankın gündəlik mənfəət rəqəmləri qədər, onun uzunmüddətli sabitliyini müəyyən edən amildir.
Şərhlər (0)
Hələ şərh yoxdur. İlk şərhi siz yazın!
Şərh yazmaq üçün daxil olun