"Pulsuz kart” həqiqətən pulsuzdurmu? Bank xidmət haqqı almadığı kartdan necə qazanır
Bank reklamlarında “kart pulsuzdur”, “illik xidmət haqqı yoxdur” ifadələri artıq adi hala gəlib. Halbuki hər kartın arxasında real xərc durur: plastik və çip, fərdiləşdirmə, prosessinq mərkəzinə ödəniş, beynəlxalq ödəniş sisteminə rüsum, fırıldaqçılığa qarşı monitorinq, müştəri xidməti. Bank bu xərcləri kart sahibindən birbaşa almırsa, sual yaranır: onları kim ödəyir və bank kartdan haradan qazanır? Bu yazıda kartın xərc zəncirini, bankın gəlir mənbələrini və istifadə olunmayan kartın bank üçün nə demək olduğunu açıq tariflər və rəsmi açıqlamalar əsasında izah etməyə çalışırıq.
Kartın Arxasında Kimlər Dayanır
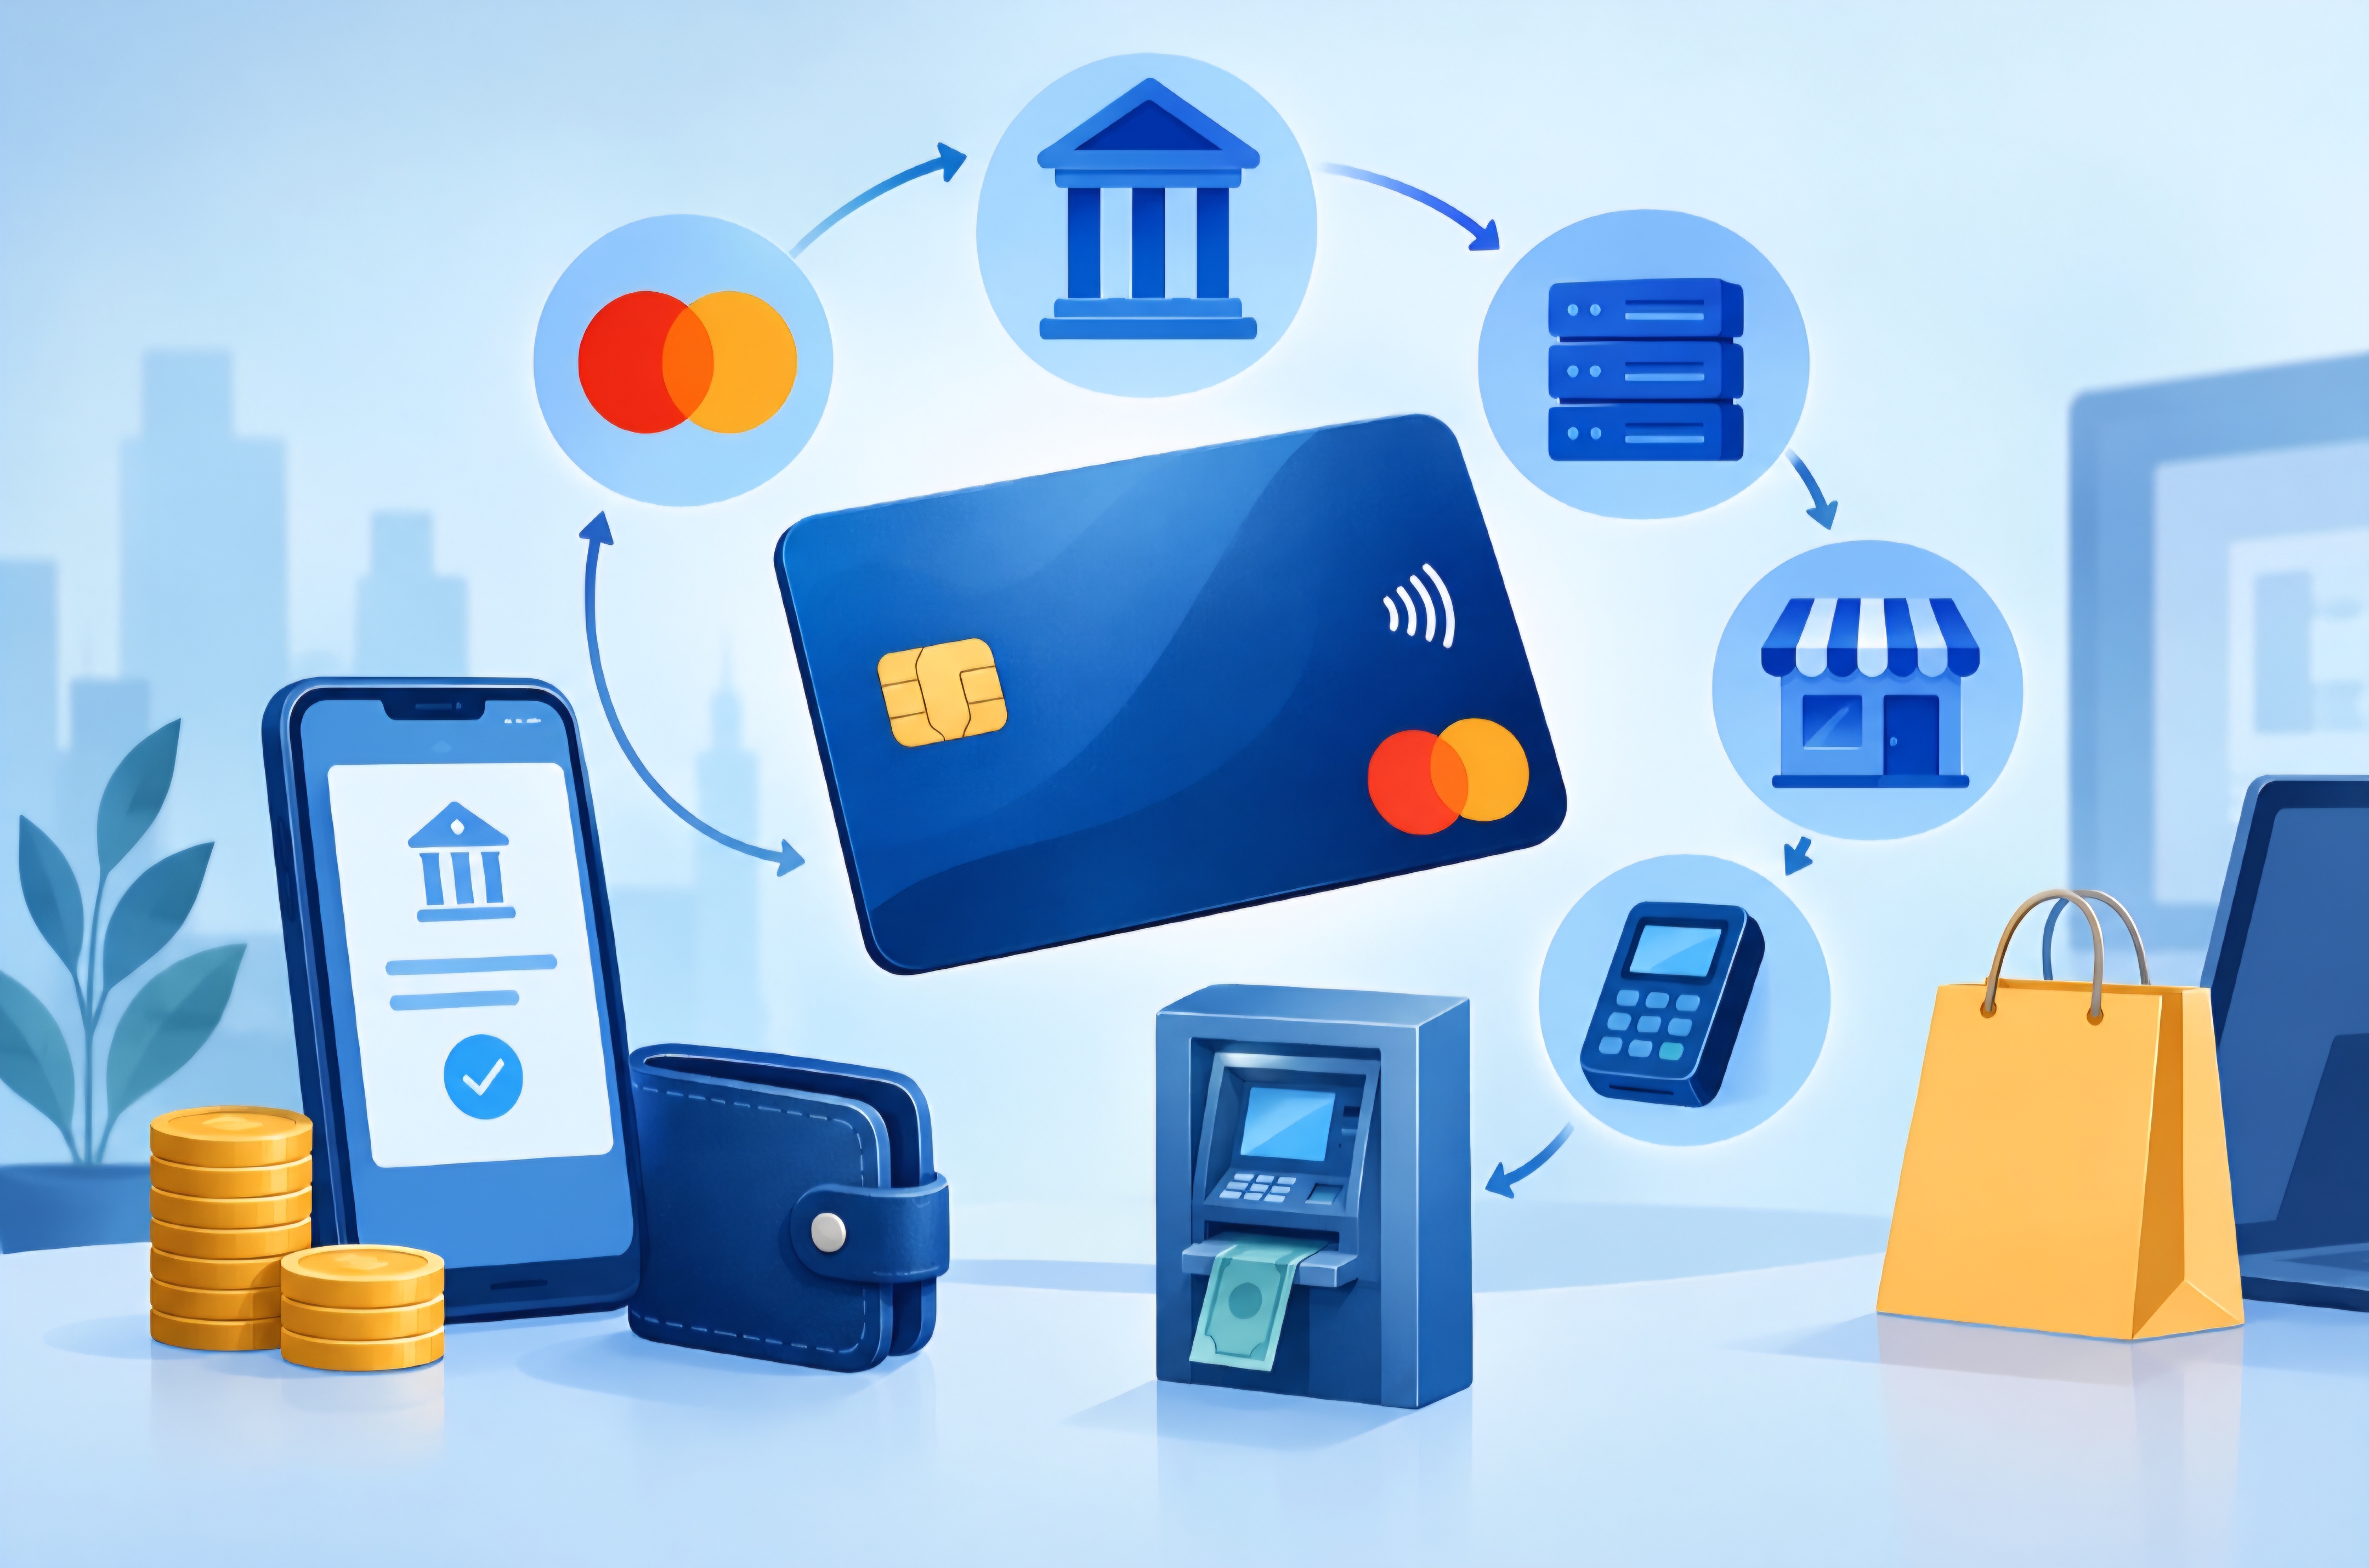
Hər kart əməliyyatında ən azı dörd tərəf iştirak edir: kart sahibi, kartı buraxan bank (emitent), satıcı və satıcıya xidmət göstərən bank (ekvayer). Bunlardan əlavə iki infrastruktur halqası var: beynəlxalq ödəniş sistemi və prosessinq mərkəzi. Kartın “pulsuz” olub-olmadığını anlamaq üçün bu halqaların hər birinin bankdan nə aldığını bilmək lazımdır.
Prosessinq mərkəzi əməliyyatın texniki tərəfini təmin edir: kart və əməliyyat məlumatlarını yoxlayır, avtorizasiya aparır, nəticəni emitentə, ekvayerə və ödəniş sisteminə ötürür. O, pul saxlamır, hesab idarə etmir və kredit vermir. Ölkədə bu sahədə iki model yanaşı mövcuddur. Birincisi müstəqil prosessinq mərkəzləridir: Azericard və MilliKart ödəniş sistemi operatoru lisenziyasına malikdir. 2026-cı ilin iyun ayına olan məlumata görə Azericard 14 banka xidmət göstərir, MilliKart-ın müştəriləri isə Azərpoçt, bir yerli bank və bir xarici bankın Bakı filialı ilə məhdudlaşır.
İkinci model bankdaxili prosessinqdir və zaman keçdikcə onun çəkisi artıb. Bu sahədə ilk keçidlərdən biri hələ 2009-cu ildə baş verib: iri banklardan biri kart bazasını və ekvayrinq şəbəkəsini Azericard-dan öz daxili prosessinq sisteminə köçürüb. Hazırda altı bankın, o cümlədən bazarın ən böyük iştirakçılarından bir neçəsinin öz prosessinq infrastrukturu var. Qanunvericiliyə görə ödəniş sistemi üç və daha çox iştirakçının üzv olduğu sistemdir, ona görə də yalnız öz kartlarına və terminallarına xidmət edən bankdaxili prosessinq üçün ödəniş sistemi operatoru lisenziyası tələb olunmur.
Bu seçim kartın iqtisadiyyatını dəyişir. Xarici prosessinq mərkəzindən istifadə edən bank onun xidmətinə ödəniş edir və bu haqlar ikitərəfli müqavilə ilə müəyyən olunur, açıqlanmır. Öz prosessinqi olan bank isə bu haqları ödəmir, əvəzində Visa və Mastercard-dan sertifikat almaq, kart məlumatlarının təhlükəsizlik standartlarına uyğunluğu, sistemin fasiləsiz işləməsi və mütəxəssis heyəti üçün böyük sabit xərc çəkir. Sabit xərc nə qədər çox karta və əməliyyata bölünərsə, bir kartın xərci bir o qədər azalır. Başqa sözlə, öz prosessinqi olan bank üçün çoxlu sayda pulsuz kart buraxmaq və onları işlək saxlamaq iqtisadi baxımdan daha məntiqlidir. Bank daxilində kartlar arasında pulsuz köçürmələrin də əsasən belə banklarda geniş təklif olunması bununla izah oluna bilər, çünki əməliyyat bankın öz sistemindən çıxmır. Bu son fikir müəllifin ehtimalıdır, bankların daxili xərc strukturu açıq deyil.
Beynəlxalq ödəniş sistemlərinin aldığı haqlara “sxem haqları” deyilir və onları interçeync ilə qarışdırmaq olmaz. İnterçeync ekvayerdən emitentə keçir, sxem haqqı isə həm emitentdən, həm də ekvayerdən Visa və ya Mastercard-ın özünə ödənilir. Forvis Mazars-ın izahına görə bu haqlar hər əməliyyat, hər avtorizasiya sorğusu və dövriyyədə olan hər kart üçün ayrıca tutula bilər, üstəlik qaydaların pozulmasına görə cərimələr də var. Avstraliya Ehtiyat Bankının icmalı isə maraqlı bir məqamı göstərir: emitent bankların ödədiyi xalis sxem haqqı ekvayerlərinkindən xeyli azdır, çünki ödəniş sistemləri kart buraxılışı uğrunda bir-biri ilə rəqabət aparır və emitentlərə ciddi geri ödənişlər edir. Yəni Visa və Mastercard üçün emitent bank kartı müştəriyə çatdıran kanaldır və sistem bu kanalı qismən özü maliyyələşdirir. Azərbaycan banklarının konkret sxem xərcləri açıq mənbələrdə yoxdur.
Bunlara kartın fiziki istehsalı (plastik, çip, fərdiləşdirmə), PIN zərfi və çatdırılma, fırıldaqçılığa qarşı monitorinq, çağrı mərkəzi, mobil tətbiqin saxlanması və çirkli pulların yuyulmasına qarşı tələblərə uyğunluq xərcləri əlavə olunur. Rəqəmsal kart plastikin xərcini aradan qaldırır, amma sxem, prosessinq və monitorinq xərclərini aradan qaldırmır.
Bank Pulsuz Kartdan Haradan Qazanır
İllik xidmət haqqı olmayan kartda bankın gəliri bir mənbədən deyil, bir neçə kiçik mənbədən toplanır. Onların hər biri müştərinin davranışından asılıdır və bu, məsələnin əsas açarıdır.
Birinci və struktur baxımından ən vacib mənbə interçeyncdir. Kart sahibi POS-terminalda və ya onlayn ödəniş edəndə satıcının ödədiyi komissiyanın bir hissəsi emitent banka keçir. Bu, debet kartına da aiddir, yəni müştəri öz pulunu xərcləyəndə də bank qazanır. Mərkəzi Bankın 1 iyun 2026-dan qüvvədə olan qərarı ilə interçeyncin yuxarı həddi yanacaqda 0,75%, aptek və ərzaq mağazalarında 1,25%, “general” MCC kodlarında isə 1,5% səviyyəsində müəyyən edilib. Bazarın miqyası da kiçik deyil: 2026-cı ilin avqustunda kartlarla ölkədaxili nağdsız ödənişlər 8 milyard 888 milyon manat olub, bunun 7 milyard 682 milyon manatı elektron ticarətin, 1 milyard 204 milyon manatı POS-terminalların payına düşüb. Bu dövriyyənin hamısı interçeync gətirmir: kart və terminal eyni banka məxsusdursa, banklararası komissiya yaranmır, bank bu halda gəliri ekvayer kimi birbaşa satıcıdan alır.
İkinci mənbə nağdlaşdırmadır. Bir çox bank öz bankomatlarında nağdlaşdırmanı komissiyasız və ya müəyyən aylıq həddə qədər güzəştli edir, başqa bankın bankomatında isə faiz tutur. A bankın debet kartı tarifində yerli bankların bankomatlarından nağdlaşdırma 1,5% təşkil edir. B bankın rəqəmsal kartında iki böyük bankın bankomatlarında 1% (minimum 1 manat), digər bankomatlarda isə 2% komissiya nəzərdə tutulub. C bankın 2021-ci il tarif sənədində isə bu komissiyanın quruluşu açıq yazılıb: bankın öz faizi üstəgəl bankomatın məxsus olduğu bankın komissiyası. Burada vacib bir ayrım var: başqa bankın bankomatından istifadə emitent üçün də adətən xərcdir, çünki o, bankomat sahibinə banklararası haqq ödəyir. Deməli bu komissiyanın bir hissəsi gəlir yox, xərcin müştəriyə ötürülməsidir. Öz bankomatında pulsuz nağdlaşdırma isə bank üçün pulsuz deyil: nağd pulun daşınması, sayılması, bankomatın saxlanması bankın öz hesabınadır.
Üçüncü mənbə köçürmələrdir. Burada rəqabət ən kəskindir və banklar müəyyən həddə qədər köçürməni pulsuz edir: F bank bütün kartlarındakı şəxsi vəsaitdən ayda ümumilikdə 10 000 manata qədər köçürməni komissiyasız təqdim edir, B bankın rəqəmsal kartında isə istənilən bank kartına 1 000 manata qədər köçürmə 0%-dir. Gəlir həddi aşan məbləğlərdən, xarici kartlara köçürmələrdən və bank olmayan elektron pul kisələrinə köçürmələrdən formalaşır. 2026-cı ilin avqustundan Azərbaycan Banklar Assosiasiyası və AzFina-nın razılaşdırdığı yanaşma ilə kartdan-karta daxil olan köçürmələrə vahid limitlər tətbiq olunur. Bu, köçürmənin bank üçün həm də risk və monitorinq xərci olduğunu göstərir.
Dördüncü mənbə SMS xidmətidir. Bəzi bankların tariflərində SMS bankçılığa qoşulma və dəstək ayrıca xidmət kimi göstərilir, D bankın 2022-ci il tarifində isə SMS xəbərdarlıq 0 manatdır. Mobil tətbiqdəki pulsuz bildirişlər yayıldıqca SMS gəliri öz əhəmiyyətini itirir.
Beşinci, çox vaxt görünməyən mənbə valyuta konvertasiyasıdır. B bankın rəqəmsal kartında xarici valyutada edilən əməliyyatlar Mərkəzi Bankın gündəlik məzənnəsi üstəgəl 0,5% ilə çevrilir. E bankın tarifində isə qeyd olunur ki, əməliyyat bankın tərəfində Mərkəzi Bankın məzənnəsi ilə aparılsa da, beynəlxalq ödəniş sistemləri öz məzənnəsini tətbiq edə bilər. Xaricdə və ya xarici saytlarda alış-veriş edən müştəri bu fərqi ayrıca komissiya kimi görmür, o, alışın qiymətinə daxil olur.
Altıncı mənbə kart hesabındakı qalıqdır. Debet kartlarının əksəriyyətində qalığa faiz ödənilmir və bu vəsait bank üçün ucuz maliyyələşmə mənbəyidir. Əməkhaqqı kartı müştərinin pulunu bir neçə gün və ya həftə bankda saxlayır. Amma burada da rəqabət var: A bank debet kartı sahiblərinə 100 manatdan az olmayan qalığa illik faiz təklif edir (tarif sənədinin bir versiyasında 7%, digərində 100-1000 manat aralığı üçün 9%). Yəni bəzi banklar qalığı cəlb etmək üçün özü pul ödəməyə hazırdır.
Nəhayət, kart bankın müştəri ilə münasibətinin giriş qapısıdır. Kartla gələn müştəriyə sonradan kredit kartı, nağd kredit, taksit, depozit təklif etmək daha asandır. Bu gəlir kartın öz hesabında görünmür, amma bankın kart siyasətinə birbaşa təsir edir.
İşlədilməyən Kart Bankı Zərərə Salırmı
Mərkəzi Bankın məlumatına görə 2026-cı ilin avqust ayının sonunda dövriyyədə 22 milyon 974 min ödəniş kartı olub, bunlardan 20 milyon 952 mini debet, 2 milyon 22 mini kredit kartıdır. Ölkə əhalisinin 10 milyondan bir qədər çox olduğunu nəzərə alsaq, hər sakinə iki kartdan artıq düşür. Bu rəqəmin arxasında xeyli sayda qutuda, pul kisəsinin dərinliyində və ya mobil tətbiqdə unudulmuş kart dayanır: kredit üçün açılmış, kampaniya zamanı alınmış, iş yerini dəyişəndə istifadədən çıxmış əməkhaqqı kartları.
Tək bir kart səviyyəsində cavab sadədir: işlədilməyən və hesabında pul olmayan kart bank üçün gəlir yaratmır, xərci isə davam edir. İnterçeync yoxdur, çünki alış-veriş yoxdur. Komissiya yoxdur, çünki nağdlaşdırma və köçürmə yoxdur. Qalıq yoxdursa, maliyyələşmə faydası da yoxdur. Amma kartın buraxılış xərci artıq çəkilib, prosessinq mərkəzi və ödəniş sistemi ilə müqavilədən asılı olaraq kart üzrə dövri haqlar ödənilə bilər, müştərinin məlumatları saxlanılmalı, hesab çirkli pulların yuyulmasına qarşı nəzarətdə qalmalıdır. Deməli, belə kart kiçik də olsa, xalis xərcdir.
Bundan da maraqlı olan başqa bir müştəri tipidir: kartı yalnız əməkhaqqı almaq üçün istifadə edən və pul daxil olan gün onun hamısını bankın öz bankomatından nağd çıxaran müştəri. Bu halda interçeync yoxdur, qalıq bir neçə saat qalır, komissiya tutulmur, bank isə nağd pulun daşınması və bankomat xidməti xərcini üzərinə götürür. Belə müştəri bank üçün işlədilməyən kartdan da baha başa gələ bilər.
Amma bank qərarını tək kart üzrə deyil, portfel üzrə verir. Hazırda işlədilməyən kart gələcəkdə aktivləşə, onun sahibinə kredit təklif edilə bilər. Əməkhaqqı layihəsi isə bankı işəgötürənlə bağlayır və korporativ münasibətin bir hissəsidir. Ona görə də bank üçün sual “bu kart bu il zərər verdimi” yox, “bu müştəri bir neçə ildə nə gətirəcək” şəklindədir.
Bankların əlində bu xərci azaltmaq üçün bir neçə alət var: plastik kart əvəzinə rəqəmsal kart buraxmaq, müddəti bitən və işlədilməyən kartı avtomatik yeniləməmək, pulsuz xidməti müəyyən dövriyyə şərtinə bağlamaq. Bu alətlərdən hansının, hansı bankda nə dərəcədə istifadə olunduğu ayrıca araşdırma tələb edir.
Üç Müştəri, Üç Fərqli Hesab
Aşağıdakı hesablamalar müəllifə məxsusdur və yalnız mexanizmi göstərmək üçündür. Bankların faktiki interçeync dərəcəsi, maliyyələşmə dəyəri və kart üzrə xərci açıq deyil, ona görə də rəqəmlər ehtimal üzərində qurulub.
Birinci müştəri kartdan fəal istifadə edir: ayda 800 manatlıq alış-verişi “general” kateqoriyalı mağazalarda və onlayn kartla ödəyir, ayda 200 manatı başqa bankın bankomatından 1,5% komissiya ilə çıxarır, kart hesabında orta hesabla 300 manat saxlayır. Faktiki interçeyncin 1% olduğunu fərz etsək, bank bu müştəridən ildə təxminən 96 manat interçeync alır (yuxarı hədd olan 1,5% tətbiq olunsaydı, 144 manat). Nağdlaşdırma komissiyası ildə 36 manat edir, amma onun bir hissəsi bankomat sahibi olan banka ödənilir. 300 manatlıq qalığın bank üçün dəyərini illik 6% götürsək, bu daha 18 manat deməkdir. Cəmi, xərclər çıxılmadan, ildə təxminən 150 manat. Keşbek ödənilirsə, bu məbləğ azalır.
Eyni müştəri üçün “pulsuz” kartın qiyməti də sıfır deyil. O, başqa bankın bankomatına görə ildə 36 manat ödəyir, xarici valyutada 1 000 manatlıq alış etsə, 0,5% konvertasiya fərqi daha 5 manat edir, SMS xidməti ödənişlidirsə, bu xərc də əlavə olunur. Pulu öz bankının bankomatından çıxarsa və SMS əvəzinə mobil tətbiqin bildirişlərindən istifadə etsə, bu xərclərin böyük hissəsi aradan qalxar. Yəni kartın pulsuz olması müştərinin vərdişlərindən asılıdır.
İkinci müştəri kartı yalnız əməkhaqqı almaq üçün saxlayır və pulu daxil olan gün bankın öz bankomatından tam çıxarır. Bu müştəridən interçeync və komissiya gəlmir, qalığın faydası təxminən sıfırdır. Bankın xərci isə kartın buraxılışı, prosessinq və hər ay nağd pulun bankomata çatdırılmasıdır. Bu müştəri yalnız işəgötürənlə münasibət və gələcək kredit imkanı baxımından bank üçün maraqlıdır.
Üçüncü müştərinin kartı qutudadır, hesabda pul yoxdur. Gəlir sıfırdır. Bir kartın illik saxlanma xərcinin, misal üçün, 3 manat olduğunu fərz etsək (bu rəqəm açıq mənbələrdən götürülməyib, yalnız miqyası göstərmək üçündür), bir milyon belə kart bank sektoruna ildə 3 milyon manata başa gələr. Tək kart üzrə xərc kiçikdir, amma milyonlarla kart üzrə toplandıqda bankların diqqət yetirdiyi məbləğə çevrilir.
Nə Deyə Bilərik, Nəyi Sübut Edə Bilmərik
Deyə bilərik: illik xidmət haqqının olmaması kartın xərcsiz olması demək deyil. Prosessinq mərkəzinə və beynəlxalq ödəniş sistemlərinə ödənişlər, kartın istehsalı, monitorinq və müştəri xidməti bankın öz hesabınadır. Bank bu xərcləri əsasən satıcının ödədiyi interçeyncdən, başqa bankın bankomatından nağdlaşdırma və həddi aşan köçürmə komissiyalarından, ödənişli SMS xidmətindən, valyuta konvertasiyasındakı fərqdən və hesabda qalan vəsaitdən qarşılayır. Bu gəlirlərin hamısı müştərinin kartdan necə istifadə etməsindən asılıdır, ona görə də işlədilməyən kart ayrıca götürüldükdə bank üçün xalis xərcdir.
Sübut edə bilmərik: işlədilməyən kartların ümumi saydakı payını, bir kartın bank üçün illik faktiki xərcini, bankların prosessinq mərkəzləri və Visa, Mastercard ilə müqavilələrinin şərtlərini, interçeyncin faktiki səviyyəsini. Bu məlumatlar açıqlanmır. Həmçinin interçeyncin yuxarı həddinin qoyulmasının bankları pulsuz kart siyasətindən imtina etməyə, illik xidmət haqqını geri qaytarmağa və ya komissiyalara daha çox arxalanmağa sövq edəcəyi hələlik hipotezdir. Bunu yalnız növbəti aylarda dəyişən tarif sənədləri göstərə bilər.
Mənbələr
• Altı kommersiya bankının (A-F banklar) açıq kart tarifləri və şərtləri
• InfoCity, “Prosessinq mərkəzi: Azərikard, MilliKart və bankdaxili prosessinq” (iyun 2026), cashless.az-a istinadla
• Trend.Az, Mərkəzi Banka istinadla dövriyyədəki kartların sayı (avqust 2026)
• Publika.az, kartlarla nağdsız ödənişlərin həcmi (avqust 2026)
• Report.az, Azərbaycan Banklar Assosiasiyasının kartdan-karta köçürmə limitləri barədə açıqlaması (avqust 2026)
• Avstraliya Ehtiyat Bankı, interçeync və sxem haqları barədə icmal
• Forvis Mazars, sxem haqlarının monitorinqi
• Mərkəzi Bankın interçeyncin yuxarı hədləri barədə qərarı (1 iyun 2026-dan qüvvədədir)
• Müəllif hesablamaları: üç müştəri ssenarisi, işlədilməyən kartların xərci üzrə izahedici hesab
Şərhlər (0)
Hələ şərh yoxdur. İlk şərhi siz yazın!
Şərh yazmaq üçün daxil olun