Kredit Kartında "70 Gün Faizsiz" Yazılır, Bəs Bu Müddət Bankın Zərərinədir, Yoxsa Xeyrinə?
İki bankın açıq tarifləri, güzəşt müddəti, minimal ödəniş və 2026-cı ilin interçeync qərarı əsasında hesablamalar
Kredit kartının ən çox reklam olunan üstünlüyü güzəşt müddətidir: alış-verişi kartla edirsən, borcu müəyyən tarixə qədər tam bağlayırsansa, bir manat da faiz ödəmirsən. Banklar bu müddəti getdikcə uzadır, bəzi məhsulların reklamında 70 günə qədər göstərilir. Sual sadədir: bank həqiqətən pulsuz kredit verirsə, niyə bunun üstündə yarışır? Çünki müştərinin ödəmədiyi faiz, bankın həmin müştəridən qazandığı yeganə gəlir deyil. Bank tarif sənədlərinə və bazar açıqlamalarına baxanda, bu müddətin arxasında ən azı iki ayrı iqtisadi mexanizm görünür.
Güzəşt Müddəti Necə İşləyir
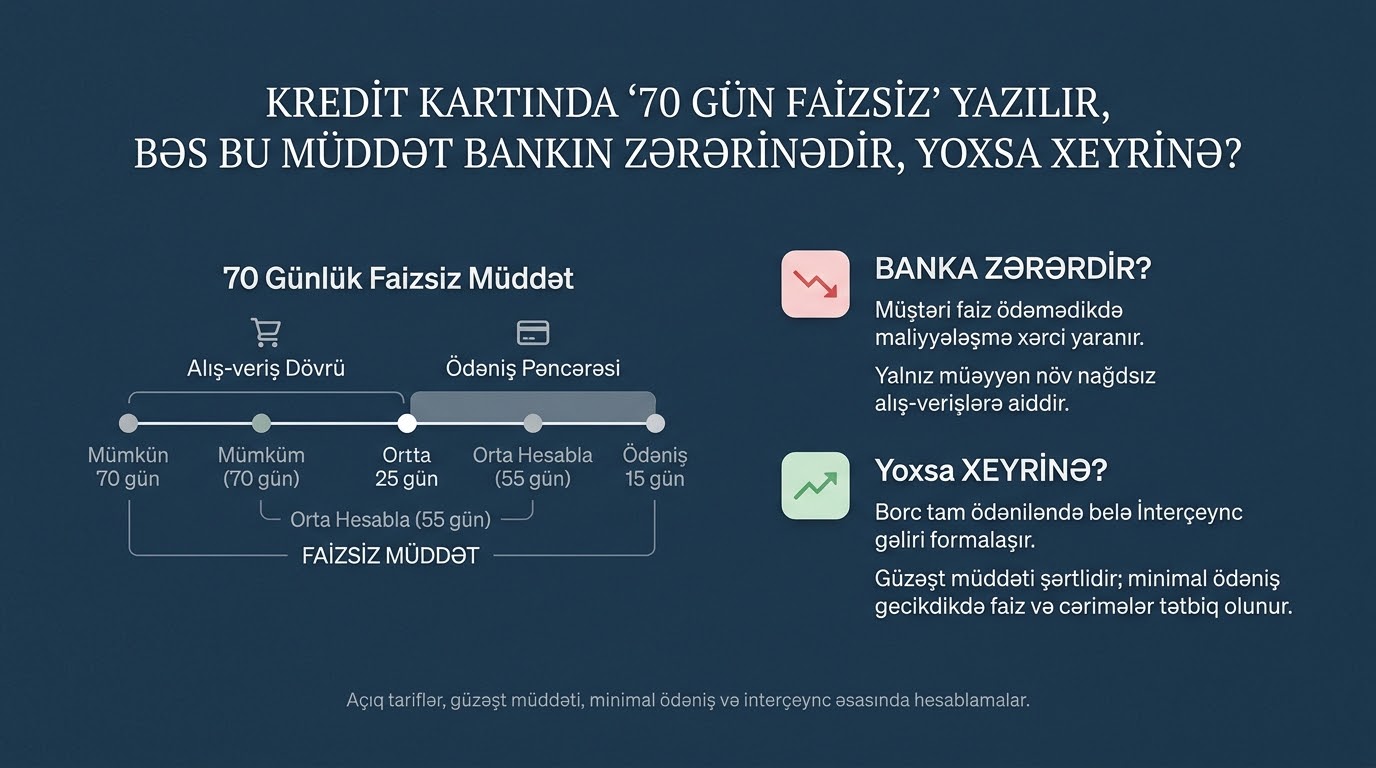
Güzəşt müddəti iki hissədən ibarətdir: alış-verişin edildiyi dövr və borcun ödənilməli olduğu pəncərə. X bankın açıq şərtlərinə görə, ödəniş günü əməliyyatdan sonrakı ikinci ayın 1-10-u arasındadır. Bu qaydaya əsasən hesablasaq (müəllif hesablaması), sentyabrın 1-də edilən alış-veriş üçün son ödəniş tarixi noyabrın 10-dur, yəni 70 gün. Sentyabrın 30-da edilən alış-veriş üçün son tarix eynidir, yəni cəmi 41 gün. Orta hesabla təxminən 55 gün alınır. Yəni "70 gün faizsiz" hər alış üçün 70 gün demək deyil, bu, mümkün olan maksimum güzəşt müddətidir. Bir maliyyə portalının icmalında isə qeyd olunur ki, banklarımızın əksəriyyətində bu müddət 30-45 gündür, nadir hallarda 50 günə çatır.
Müddət hər əməliyyata şamil olunmur. X bankın şərtlərinə görə güzəşt yalnız POS-terminal və onlayn nağdsız ödənişlərə aiddir; kredit ödənişləri, kartdan-karta köçürmələr, mərc oyunları, nağda bərabər əməliyyatlar və elektron cüzdanlara köçürmələr istisna edilir. Nağdlaşdırmada isə güzəşt işləmir: faiz həmin gündən başlayır və üstəlik komissiya tutulur (maliyyə eksperti 1-3 faizdən danışır, Y bankın taksit kartında isə komissiya 2 faizdir, minimum 3 manat).
Birinci Mexanizm: Borc Tam Ödəniləndə də Bank Üçün Gəlir Yaranır
Kartla ödəniş zamanı ödənişi qəbul edən obyekt öz bankına (ekvayer) komissiya ödəyir, bu komissiyanın bir hissəsi kartı buraxan banka (emitent) ötürülür. Həmin hissəyə interçeync deyilir və əsasən kart sahibindən deyil, satıcıdan formalaşır. Mərkəzi Bankın 1 iyun 2026-dan qüvvədə olan yuxarı hədləri belədir:
• Yanacaq: İnterçeyncin yuxarı həddi əməliyyat məbləğinin 0,75%-i təşkil edir.
• Aptek və ərzaq mağazaları: Yuxarı hədd əməliyyat məbləğinin 1,25%-i kimi müəyyən olunub.
• "General" MCC kodları: İnterçeyncin yuxarı həddi əməliyyat məbləğinin 1,5%-i nisbətindədir.
• Qərarda göstərilməyən digər MCC kodları: Bu kateqoriya üçün hər hansı bir yuxarı hədd müəyyən edilməyib.
Mərkəzi Bank İdarə Heyətinin üzvünün açıqlamasına görə, 18 mart qərarı ilə interçeyncin yuxarı həddi 0,25 faiz bəndi azaldılıb.
Bu, güzəşt müddətinin iqtisadiyyatını başa düşmək üçün açardır. Borcunu hər ay vaxtında tam bağlayan müştəri də hər alış-verişdə emitent banka interçeync gətirir. Bankın xərci isə həmin məbləği güzəşt günləri ərzində maliyyələşdirməkdir. Sadə izahedici hesab aparsaq, 55 günlük faizsiz müddətdə 1,5 faizlik interçeync, bankın illik maliyyələşmə dəyəri təxminən 10 faiz olduqda bu maliyyələşmə yükünü nəzəri olaraq kompensasiya edən səviyyəyə uyğun gəlir; 0,75 faizlik yanacaq kateqoriyasında isə bu hədd təxminən 5 faizdir. Bu, bankın real mənfəət marjası deyil: 1,5 faiz faktiki dərəcə yox, yuxarı haddir, interçeyncin real səviyyəsi bundan aşağı ola bilər, bir hissəsi keşbek kimi müştəriyə qaytarıla bilər, əməliyyat və kart xərcləri də ayrıca nəzərə alınmalıdır. Bankların real maliyyələşmə xərci isə açıq mənbələrdə yoxdur.
Burada vacib bir ayrım var: interçeyncin yuxarı həddi kart sahibinin qiymətini yox, satıcının xərcini hədəfləyir. Mərkəzi Bankın rəsmisinin izahına görə məqsəd ekvayerlər və emitentlər üçün daha optimallaşdırılmış tarif siyasətidir, bu da təsərrüfat subyektlərinin maraqlarına uyğundur. Bir deputat isə qeyd edib ki, Avropa İttifaqı ölkələrində və region ölkələrinin əksəriyyətində bu tariflər 1 faizdən aşağıdır və müəyyənləşən hədlər sahibkarların xərcini kəskin azaltmayacaq. Kart sahibi üçün isə borcun qiyməti başqa yerdə formalaşır: faiz, gecikmə cəriməsi, nağdlaşdırma komissiyası və güzəşt şərtləri. Yəni nağdsız ödəniş satıcı üçün ucuzlaşsa da, borcu daşıyan müştərinin ödədiyi qiymət bundan birbaşa təsirlənmir.
İkinci Mexanizm: Güzəşt Müddəti Şərtlidir
Güzəşt bəzən "ya hamısı, ya heç nə" məntiqi ilə işləyir. Maliyyə portalının icmalına görə, borc tam ödənilməyəndə faiz borclanmanın ilk günündən hesablanır və dərəcə banka görə 16-30 faiz arasında dəyişir. Maliyyə eksperti kredit kartlarında illik faizin adətən 26-29 faiz olduğunu deyir; X bankın kredit kartında faktiki illik faiz dərəcəsinin (FİFD) yuxarı həddi 28 faizdir. Ekspertin izahına görə kart faizi adi istehlak kreditindən yüksəkdir, çünki limit girovsuz və çox qısa müddətdə verilir, risk daha böyükdür.
Amma mexanizm hər bankda eyni deyil. Həmin icmalın gətirdiyi nümunədə borc vaxtında bağlanmayanda qalıq məbləğə ayın 11-dən etibarən aylıq 2,5 faiz komissiya hesablanır. Y bankın taksit kartında isə ödəniş gecikəndə 30 faiz gecikmə faizi tətbiq olunur və ardıcıl iki ay gecikmə olduqda kart bloklanır. Deməli, güzəşt müddətinin itirilməsinin dəqiq qiyməti müqavilədən asılıdır.
Minimal Ödənişin Hesabı
X bankın şərtlərinə görə minimal ödəniş alış məbləğinin 5 faizidir (10 manatdan az olmamaq şərtilə). Bunu 28 faizlik illik dərəcə ilə (bankın göstərdiyi yuxarı hədd götürülüb) nümunə üzərində göstərək (sadələşdirilmiş hesab: faiz aylıq hesablanır, yeni alış-veriş yoxdur, cərimə və komissiyalar nəzərə alınmır). 1000 manatlıq borc üzrə hər ay 50 manat ödənilsə, 12 aydan sonra qalıq təxminən 636 manat olur, borc 28 ayda bağlanır, ümumi ödəniş təxminən 1363 manat, yəni faiz xərci təxminən 363 manatdır (əsas məbləğin 36 faizi). Əgər minimal ödəniş qalıq borcun 5 faizi (10 manatdan az olmamaq şərtilə) kimi hesablansaydı, eyni borc, hesablama qaydasından asılı olaraq, təxminən 85-87 ay çəkərdi və faiz xərci təxminən 740-770 manata çatardı. Yəni "minimal ödəniş"in necə müəyyən edilməsi borcun ömrünü kəskin dəyişir.
Nə Deyə Bilərik, Nəyi Sübut Edə Bilmərik
Deyə bilərik: güzəşt müddəti yalnız nağdsız POS-terminal və onlayn alışlara şamil olunur, real müddət alışın tarixindən asılı olaraq reklamdakı rəqəmdən qısa ola bilər. Borcunu tam bağlayan müştəri də interçeync vasitəsilə emitent banka gəlir gətirir, bu gəlirin yuxarı həddi 1 iyun 2026-dan Mərkəzi Bank tərəfindən kateqoriyalar üzrə 0,75-1,5 faiz səviyyəsində məhdudlaşdırılıb. Bu hədd satıcının xərcini hədəfləyir və kart sahibinin faizinə birbaşa təsir etmir. Borcunu tam bağlaya bilməyən müştəri üçün isə güzəşt itə bilər və 16-30 faizlik dərəcə işə düşür.
Sübut edə bilmərik: Azərbaycanda kart sahiblərinin neçə faizinin borcunu hər ay tam bağladığını, neçə faizinin isə davamlı daşıdığını, bankların faktiki interçeync gəlirini və maliyyələşmə xərcini, buna görə də güzəşt müddətinin konkret bir bank üçün xalis qazanc gətirib-gətirmədiyini. Həmçinin interçeyncin yuxarı həddinin qoyulmasının bankları güzəşt müddətini qısaltmağa, keşbeki azaltmağa və ya faiz gəlirinə daha çox arxalanmağa yönəldib-yönəltməyəcəyi hələlik hipotezdir, bunu yalnız növbəti dövrün tarif dəyişiklikləri göstərə bilər.
Mənbələr
• İki kommersiya bankının (X və Y banklar) açıq kredit kartı tarifləri və şərtləri
• Banco.az, "Kart üzrə güzəşt müddətini necə hesablamalı"
• Valyuta.az, maliyyə eksperti İsmayıl Məmmədovun açıqlaması, "Kredit kartı borcunu şişirən səhvlər" (oktyabr 2025)
• Trend.Az, Report.az, Publika.az, Banker.az, APA, Milli.az, Mərkəzi Bankın interçeync yuxarı hədləri barədə qərarı və Bank İdarə Heyəti üzvünün açıqlaması (2026)
• Yeni Azərbaycan, interçeync mexanizminin izahı
• Müəllif hesablamaları: güzəşt günlərinin sayı, interçeync üzrə izahedici hesab, minimal ödəniş ssenariləri
Şərhlər (0)
Hələ şərh yoxdur. İlk şərhi siz yazın!
Şərh yazmaq üçün daxil olun