Bu Ay "Ən Yaxşı" Filial Niyə Növbəti Ay Adi Görünəcək? (Regression to the mean)
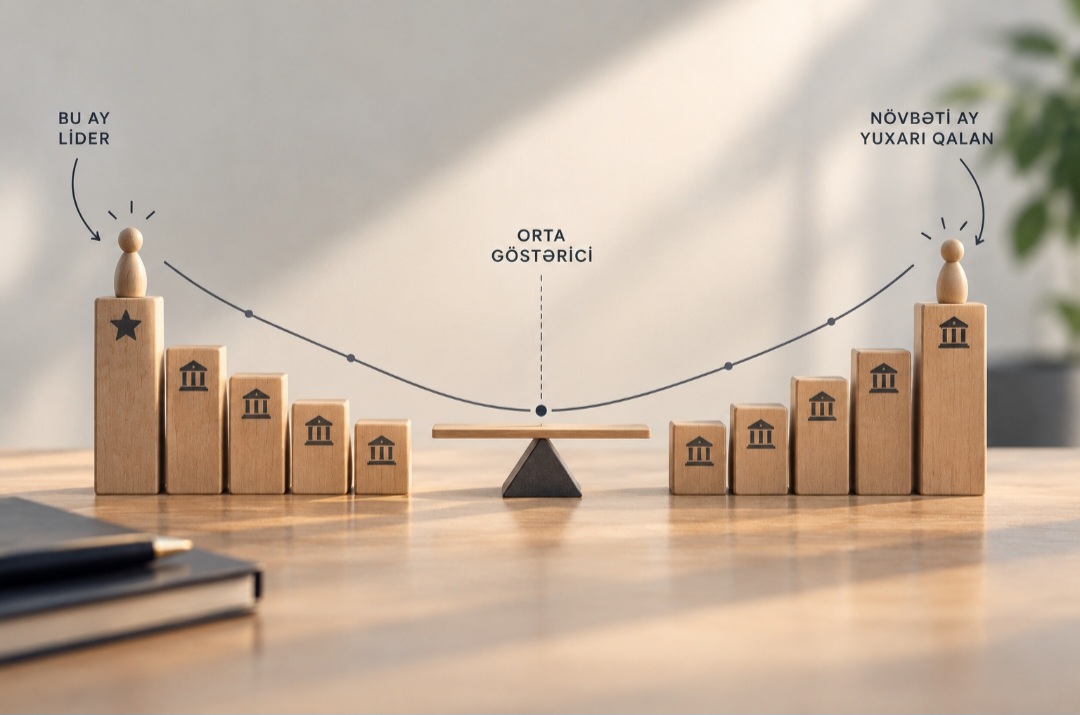
Bank hər ay filialları sıralayır: kredit təsdiq sürəti, satış həcmi, müştəri məmnuniyyəti. Zirvədəki filial təbrik olunur, sonuncu isə sual altına düşür. Növbəti ay isə maraqlı bir mənzərə yarana bilər: keçən ayın lideri orta sıralara enir, sonuncu isə yuxarı qalxır. Bu dəyişiklik həmişə performansın dəyişməsi demək deyil. Bəzən səbəb filialın işini yaxşılaşdırması və ya pisləşdirməsi deyil, təsadüfi dalğalanmanın riyazi nəticəsidir. Bu hadisənin adı orta göstəriciyə qayıdışdır (regression to the mean).
Hadisə Necə Yaranır
Hər filialın "real", uzunmüddətli orta performansı var. Amma hər ayın faktiki nəticəsi bu real ortalamanın üstünə gələn təsadüfi tərəddüdlə formalaşır, az sayda iri əməliyyat, bir neçə müştərinin gecikməsi, işçi məzuniyyəti kimi amillər ayın nəticəsini yuxarı və ya aşağı çəkə bilər. Əgər bir filial konkret ayda "ən yaxşı" yerə çıxıbsa, bunun bir hissəsi onun real güclü işindən, digər hissəsi isə sadəcə həmin ay şanslı təsadüfi tərəddüddən gələ bilər. Növbəti ay bu təsadüfi hissə təkrarlanmır, nəticədə göstərici öz real ortalamasına doğru "geri çəkilir".
Hadisəni ilk dəfə 1886-cı ildə Fransis Qalton təsvir edib, çox hündür valideynlərin uşaqları orta hesabla valideynlərindən qısa, çox qısa valideynlərin uşaqları isə valideynlərindən hündür olur, hər iki qrup əhalinin ortasına doğru "geri çəkilir". Eyni riyazi məntiq, təsadüfi komponenti olan istənilən təkrarlanan ölçmədə işləyir, boy uzunluğundan tutmuş aylıq filial göstəricisinə qədər.
Rəqəmlə Nümunə
20 filialı təsəvvür edək, hər birinin real orta kredit təsdiq sürəti eynidir, 70 faiz, amma hər ay təsadüfi tərəddüd (məsələn standart kənarlaşma 8 faiz bənd) var. Kompüter simulyasiyası aparsaq (müəllif hesablaması, hər filial üçün hər ayın nəticəsi, eyni 70 faizlik mərkəzin ətrafında, bir-birindən müstəqil təsadüfi ədəd kimi yaradılıb): birinci ayda bu 20 filialdan biri təsadüfən 78,9 faizlə liderliyə çıxır, ümumi ortalama isə 69,0 faizdir. İkinci ayda, eyni filialın real performansı dəyişməsə belə, onun göstəricisi 64,7 faizə enir, ümumi ortalama isə 70,8 faizə yüksəlir. Filialın özündə heç nə pisləşməyib, sadəcə birinci ayın "şanslı" təsadüfi hissəsi təkrarlanmayıb.
Bu, hər filialın real performansının tamamilə eyni olduğu, sırf nəzəri bir simulyasiyadır, real filiallar arasında, əlbəttə, həqiqi fərqlər də var. Məqsəd, təsadüfi tərəddüdün tək başına nə qədər böyük görünə bilən dəyişiklik yarada biləcəyini göstərməkdir.
Bank Praktikasında Təhlükə Harada Yaranır
Əsas risk, idarəetmənin bir aylıq nəticəyə həddindən artıq reaksiya verməsidir. "Ən yaxşı" filialın metodunu bütün şəbəkəyə dərhal tətbiq etmək, yaxud "ən pis" filialın rəhbərini cəzalandırmaq, əgər fərq əslində təsadüfi tərəddüddən qaynaqlanırsa, həm yanlış mükafatlandırma, həm yanlış cəzalandırma yaradır. Eyni təhlükə kredit analitiklərinin və ya satış menecerlərinin fərdi qiymətləndirilməsində də mövcuddur, bir aylıq qeyri-adi yaxşı və ya pis nəticə, çox vaxt sonrakı ayda özbaşına "normallaşır", bu, işçinin bacarığının dəyişməsi demək deyil.
Bunun qarşısını almaq üçün praktik yol, qərarları tək bir dövrün nəticəsinə deyil, uzun müddətli (məsələn 6-12 aylıq) orta göstəriciyə əsaslandırmaqdır, çünki müddət uzandıqca təsadüfi tərəddüdün ümumi nəticəyə təsiri nisbətən kiçilir. Amma bu da təkbaşına kifayət etmir, filialların əməliyyat sayı və nəticələrin dəyişkənliyi də nəzərə alınmalıdır. Az sayda əməliyyat (məsələn 20 kredit qərarı) əsasında əldə edilən yüksək göstərici, böyük həcmli (məsələn 2 000 qərarlıq) portfeldə müşahidə olunan eyni göstəricidən qat-qat çox təsadüfi dəyişkənliyə məruz qalır, çünki az sayda müşahidədə hər bir əməliyyatın nəticəyə təsiri daha böyükdür.
Nə Deyə Bilərik, Nəyi Sübut Edə Bilmərik
Deyə bilərik: təsadüfi tərəddüdü olan istənilən təkrarlanan ölçmədə, bir dövrdə ifrat yüksək və ya ifrat aşağı nəticə göstərən vahid, növbəti dövrdə ortalamaya doğru geri çəkilmə göstərmə ehtimalı daşıyır, bu, riyazi olaraq gözlənilən haldır.
Sübut edə bilmərik: konkret bir filialın bir aylıq nəticəsinin nə qədərinin real performans dəyişikliyindən, nə qədərinin təsadüfi tərəddüddən qaynaqlandığını, bunu ayırmaq üçün filialın tarixi dəyişkənliyinə (varyansına) dair ayrıca statistik təhlil lazımdır, tək bir ayın rəqəmi bunu göstərmir.
Mənbələr
• Galton, F., "Regression towards Mediocrity in Hereditary Stature" (1886)
• Kahneman, D., "Thinking, Fast and Slow", orta göstəriciyə qayıdışın idarəetmə qərarlarında yaratdığı qərəz haqqında bölmə
• Müəllif hesablamaları: 20 filiallıq illüstrativ simulyasiya
Şərhlər (0)
Hələ şərh yoxdur. İlk şərhi siz yazın!
Şərh yazmaq üçün daxil olun