
İki Bankın Kapital Adekvatlığı Eynidir, Bəs Leverage Ratio-ya Baxanda Niyə Tam Fərqli Mənzərə Çıxır?
Bank hesabatlarında kapital adekvatlığı əmsalı (CAR) ən çox baxılan göstəricilərdən biridir. İki bank eyni faizi, məsələn 16 faizi göstərəndə, bazar bunu adətən "eyni dərəcədə etibarlı" kimi oxuyur. Amma Basel III çərçivəsinin təqdim etdiyi ikinci, daha sadə göstəriciyə, Leverage Ratio-ya baxanda, bu iki bank arasında bəzən kəskin fərq üzə çıxır. Səbəb, birinci göstəricinin riskə görə "çəkilmiş" olması, ikincisinin isə olmamasıdır.
Kapital adekvatlığı əmsalı belə hesablanır: tənzimləyici kapital bölünür Risk-Weighted Assets-ə (RWA), yəni riskə görə çəkilmiş aktivlərə. Bu çəkilmə sistemi hər aktiv növünə fərqli risk əmsalı tətbiq edir: dövlət istiqrazları adətən 0 faiz çəki alır, ipoteka krediti 35-50 faiz aralığında, təminatsız istehlak krediti isə 75-100 faiz və bəzən daha yüksək çəki ala bilər. Nəticədə bankın balansındakı 100 manatlıq aktiv, öz risk növündən asılı olaraq, RWA hesablamasında 0 manat da, 100 manat da, hətta bəzi hallarda bundan çox da "çəkiyə" düşə bilər.
Leverage Ratio isə tam fərqli məntiqlə işləyir: tənzimləyici kapital (adətən Tier 1) Basel III-də ayrıca müəyyən edilmiş Exposure Measure-ə bölünür, heç bir risk çəkisi tətbiq olunmadan. Bu, sadəcə "ümumi aktivlər" demək deyil, balansdakı bütün aktivlərin üstünə balansdankənar öhdəliklərin (zəmanət, akkreditiv kimi) müvafiq çevrilmə əmsalları ilə əlavə edilmiş həcmini əhatə edir. Basel III çərçivəsində minimum həddi 3 faiz olaraq müəyyən edilib, bəzi böyük, sistemik əhəmiyyətli banklar üçün bu həddi daha yüksək tələb olunur.
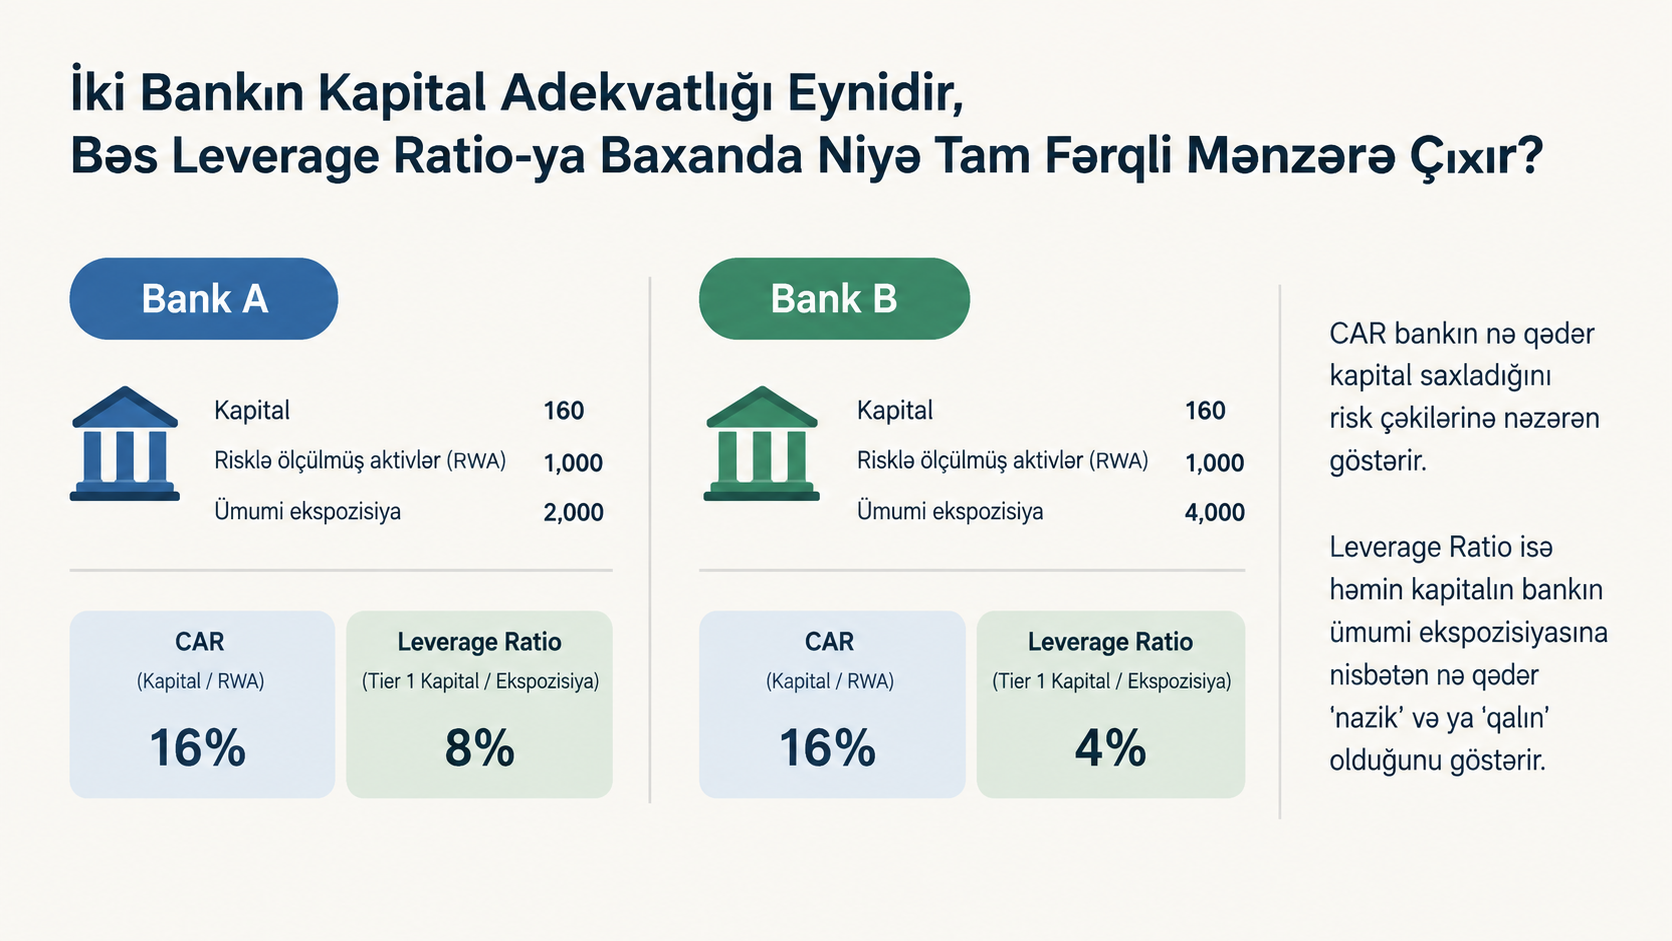
Fərqi rəqəmlə görmək daha aydındır. Fərz edək ki, A Bankının kapitalı 160 manat, ümumi ekspozisiyası 2000 manat, RWA-sı isə 1000 manatdır: CAR 16 faiz (160/1000), Leverage Ratio isə 8 faiz (160/2000) çıxır. B Bankının kapitalı da eyni 160 manatdır, RWA-sı da eyni 1000 manatdır, amma onun ümumi ekspozisiyası 4000 manata çatır: CAR yenə 16 faiz göstərir, Leverage Ratio isə cəmi 4 faizə düşür. İki bankın CAR-ı tamamilə eynidir, amma B Bankı eyni kapitalı iki dəfə böyük ekspozisiya üzərində daşıyır.
Fərq Harada Yaranır
CAR bankın nə qədər kapital saxladığını risk çəkilərinə nəzərən göstərir, Leverage Ratio isə həmin kapitalın bankın ümumi ekspozisiyasına nisbətən nə qədər "nazik" və ya "qalın" olduğunu göstərir.
Fərz edək ki, C Bankı balansının böyük hissəsini dövlət istiqrazları və yüksək keyfiyyətli ipoteka kreditlərilə doldurub. Bu aktivlərin risk çəkisi aşağı olduğu üçün, onun RWA-sı ümumi balansına nisbətən kiçikdir. Nəticədə C Bankı nisbətən az kapitalla belə yüksək CAR göstərə bilər, çünki məxrəc (RWA) kiçikdir. Amma onun Leverage Ratio-su, yəni kapitalın ümumi balansa nisbəti, aşağı ola bilər, çünki bu göstəricidə aktivlərin "keyfiyyətli" olması heç bir əhəmiyyət daşımır, balansın ölçüsü önəmlidir.
D Bankı isə əksinə, korporativ kreditlər və təminatsız istehlak kreditləri kimi yüksək risk çəkili aktivlərə daha çox yer ayırıbsa, onun RWA-sı balansına nisbətən daha böyükdür. Eyni CAR-ı göstərmək üçün D Bankı C Bankına nisbətən daha çox real kapital saxlamaq məcburiyyətindədir, bu da onun Leverage Ratio-sunu, təəccüblü şəkildə, C Bankından yüksək göstərə bilər.
Yəni iki bank eyni CAR elan etsə də, biri balansına nisbətən az kapitalla, digəri isə çox kapitalla bu nəticəyə çatmış ola bilər. CAR bunu göstərmir, çünki o, risk modelinin fərziyyələrinə əsaslanır.
Bunun Arxasında Duran Daha Dərin Problem
Məsələ təkcə aktiv strukturunda deyil. Bankların bir qismi RWA-nı standart yanaşma (Standardised Approach) ilə hesablayır, tənzimləyicinin təyin etdiyi sabit risk çəkiləri ilə. Digərləri isə daxili reytinq modelindən (Internal Ratings-Based, IRB) istifadə edir, öz tarixi məlumatlarına əsaslanaraq defolt ehtimalını və itki dərəcəsini özləri qiymətləndirir. IRB modeli tətbiq edən bank, əgər öz modeli aktivlərini "az riskli" hesab edirsə, eyni aktiv üçün standart yanaşmadan daha aşağı RWA göstərə bilər, bu da eyni real kapitalla daha yüksək CAR elan etməsinə imkan verir.
Məhz bu boşluq, 2008-ci il böhranından sonra Basel Komitəsinin gündəminə gəldi. Bir sıra Avropa bankı böhrana qədər 10 faizdən yüksək CAR göstərsə də, onların real balans leverage-i (ümumi aktiv/kapital nisbəti) 30 dəfədən yüksək idi. Bu ziddiyyət, RWA-əsaslı göstəricilərin tək başına kifayət etmədiyini göstərdi və Basel III-də Leverage Ratio məhz bu səbəbdən "risksiz backstop" kimi əlavə edildi, RWA hesablamasındakı model riskini kompensasiya etmək üçün.
Nəticə və Həll Yolu
Leverage Ratio, CAR-ı əvəz etmək üçün deyil, onu tarazlamaq üçün var. Tək başına Leverage Ratio-ya baxmaq da yanlışdır, çünki o, risk fərqini ümumiyyətlə görmür, bütün dövlət istiqrazı ilə dolu bank ilə bütün yüksək riskli kreditlə dolu bank arasında formal olaraq fərq qoymur. Doğru təhlil hər iki göstəricini birlikdə oxumaqdır: yüksək CAR, aşağı Leverage Ratio kombinasiyası, bankın kapitalının əsasən "az riskli sayılan" aktivlərlə əsaslandırıldığını göstərir, bu da modelin özünün nə qədər dəqiq olduğu sualını doğurur.
Praktik nəticə budur: bir bankın kapital gücünü qiymətləndirərkən tək bir rəqəmə etibar etmək kifayət deyil. CAR modelin gözü ilə, Leverage Ratio isə modeldən asılı olmayan gözlə baxır, ikisi arasındakı fərq nə qədər böyükdürsə, birinci rəqəmin nə dərəcədə etibarlı olduğu bir o qədər sual altındadır.
Şərhlər (0)
Hələ şərh yoxdur. İlk şərhi siz yazın!
Şərh yazmaq üçün daxil olun